【簿記3級童話】
三匹のこぶたで学ぶ建物・減価償却・除却
建物を取得した金額は、購入時に全額を費用にするのではなく、まず資産として記録します。 使い続ける建物の減価償却は簿記3級の範囲です。一方、建物を帳簿から外す除却・廃棄は2027年4月1日から3級に加わる論点です。2026年度までに受ける人は、以下の除却例を現行3級の必須演習として扱わないでください。
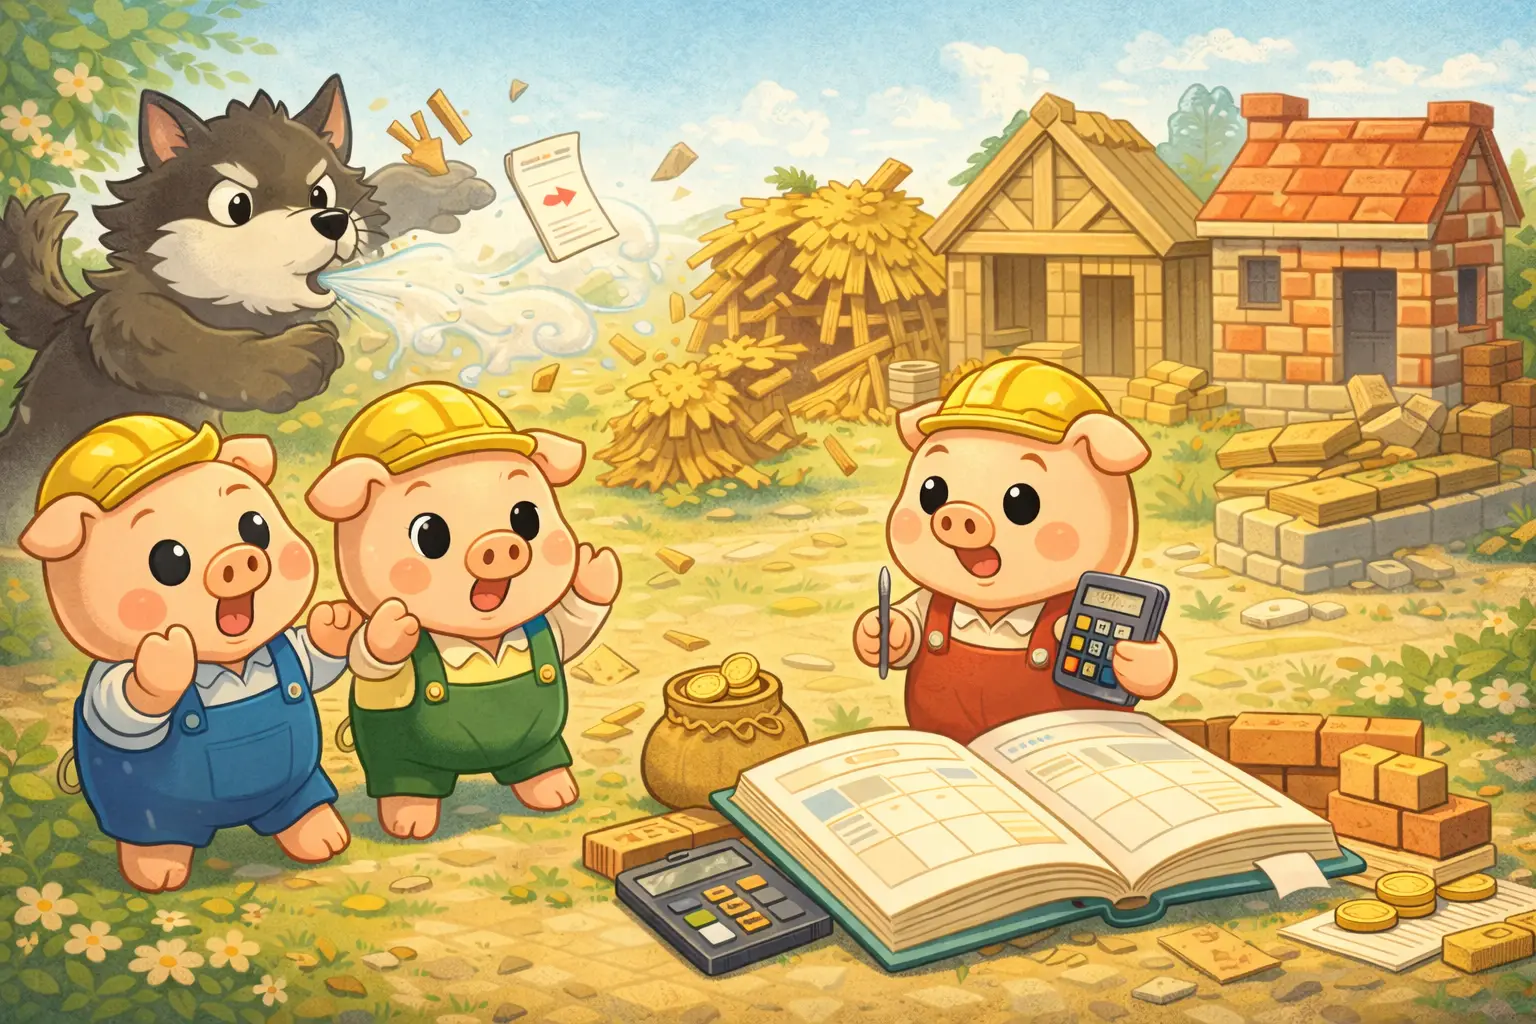
昔々、3匹のこぶたがそれぞれ事業用の作業場を建てることになりました。以下は簿記の練習用に条件を単純化した例です。
【第一のこぶた:ワラの家】
● 材料:ワラ(単価安め)
● 建設日数:1日
● 建設費内訳:
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 建物 | 1,000 | 現金 | 1,000 |
→ ワラは安価だが耐久性に難あり。オオカミが吹くと大きく揺れたため、こぶたは事業用の作業場として使う前に取り壊すと決めました。減価償却はまだ行っておらず、回収額・撤去費もないとします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 固定資産除却損 | 1,000 | 建物 | 1,000 |
→ 自ら建物を除却し、帳簿価額1,000円を損失にする例です。災害などで建物が壊れた場合は、原因や問題文の指定を別途確認します。
【第二のこぶた:木の家】
● 材料:木材(中価格)
● 建設日数:3日
● 建設費内訳:
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 建物 | 5,000 | 現金 | 5,000 |
→ 見た目も強度もそれなり。
が、オオカミの二吹きで大きく揺れ、こぶたは事業用の作業場として使う前に取り壊すと決めました。減価償却はまだ行っておらず、回収額・撤去費もないとします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 固定資産除却損 | 5,000 | 建物 | 5,000 |
→ ワラより高コストだった分、PLへのインパクトが大きい。
【第三のこぶた:レンガの家】
● 材料:レンガ(高価格)+耐震設計
● 建設日数:7日
● 建設費内訳:
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 建物 | 15,000 | 現金 | 15,000 |
→ 減価償却対象資産として、練習上は耐用年数5年・残存価額0円・定額法で、1年間使用したと仮定。 ※減価償却は、決算整理仕訳として毎年末に行います。
年1回の減価償却:
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却費 | 3,000 | 建物減価償却累計額 | 3,000 |
→ オオカミが何度吹いても壊れず。こぶたたちは作業場として使い続けます。
【資産と費用の比較】
| 勘定科目 | ワラの家 | 木の家 | レンガの家 |
|---|---|---|---|
| 建物の取得原価(資産) | 1,000 | 5,000 | 15,000 |
| 減価償却費 | 0 | 0 | 3,000 |
| 固定資産除却損 | 1,000 | 5,000 | 0 |
| 損益への影響 | 1,000 | 5,000 | 3,000(費用のみ) |
【エピローグ】
ミーヤ:「最初の支払額だけでなく、使い続けられるかも見ないといけないんだね」
ペンリー:「買った金額を最初に資産として記録し、その後の使用や除却に応じて費用を記録するんだよ」
こぐまさん:「あの時の見積書、まさに“ワラ方式”だったかも…次はちゃんと減価償却も考えよう」
教訓:安いものには理由がある。
簿記で見えてくる、“建てて終わりじゃないコストの世界”。
この例の除却仕訳は2027年度以降の3級範囲です。現行の学習範囲との違いは改定記事で確認できます。
こぐま商会のまじめでやさしい店主。経理はまだ勉強中。
Related Articles
関連記事
【簿記の呪文!?】減価償却・引当金・繰延資産…こわい言葉ランキング
【簿記の呪文!?】減価償却・引当金・繰延資産…こわい言葉ランキングについて、> ミーヤ:「“げんかしょうきゃく”…?なにその呪文、こわ〜い!」 > ペンリー:「そう聞こえるだけで、ちゃんと意味を知れば大丈夫ですよ」 > こぐまさん:「た… 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違。
【簿記の豆知識】借方・貸方を一発理解〜増える項目と減る項目〜
【簿記の豆知識】借方・貸方を一発理解〜増える項目と減る項目〜について、> ミーヤ:「借方と貸方って、左と右で覚えてもすぐ迷うんだよね…」 > ペンリー:「左右はあくまで位置。大事なのは“どの項目が増えるか”です」 > こぐまさん:… 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやす。
【簿記の豆知識】借方・貸方って覚えにくい?覚え方のコツまとめ【左右じゃない!】
【簿記の豆知識】借方・貸方って覚えにくい?覚え方のコツまとめ【左右じゃない!】について、> ミーヤ:「借方と貸方って、“左・右”って言われるけど、なんかピンとこないんだよね〜」 > こぐまさん:「毎回“どっちがどっちだっけ…”ってなるから、仕訳が遅… 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方。