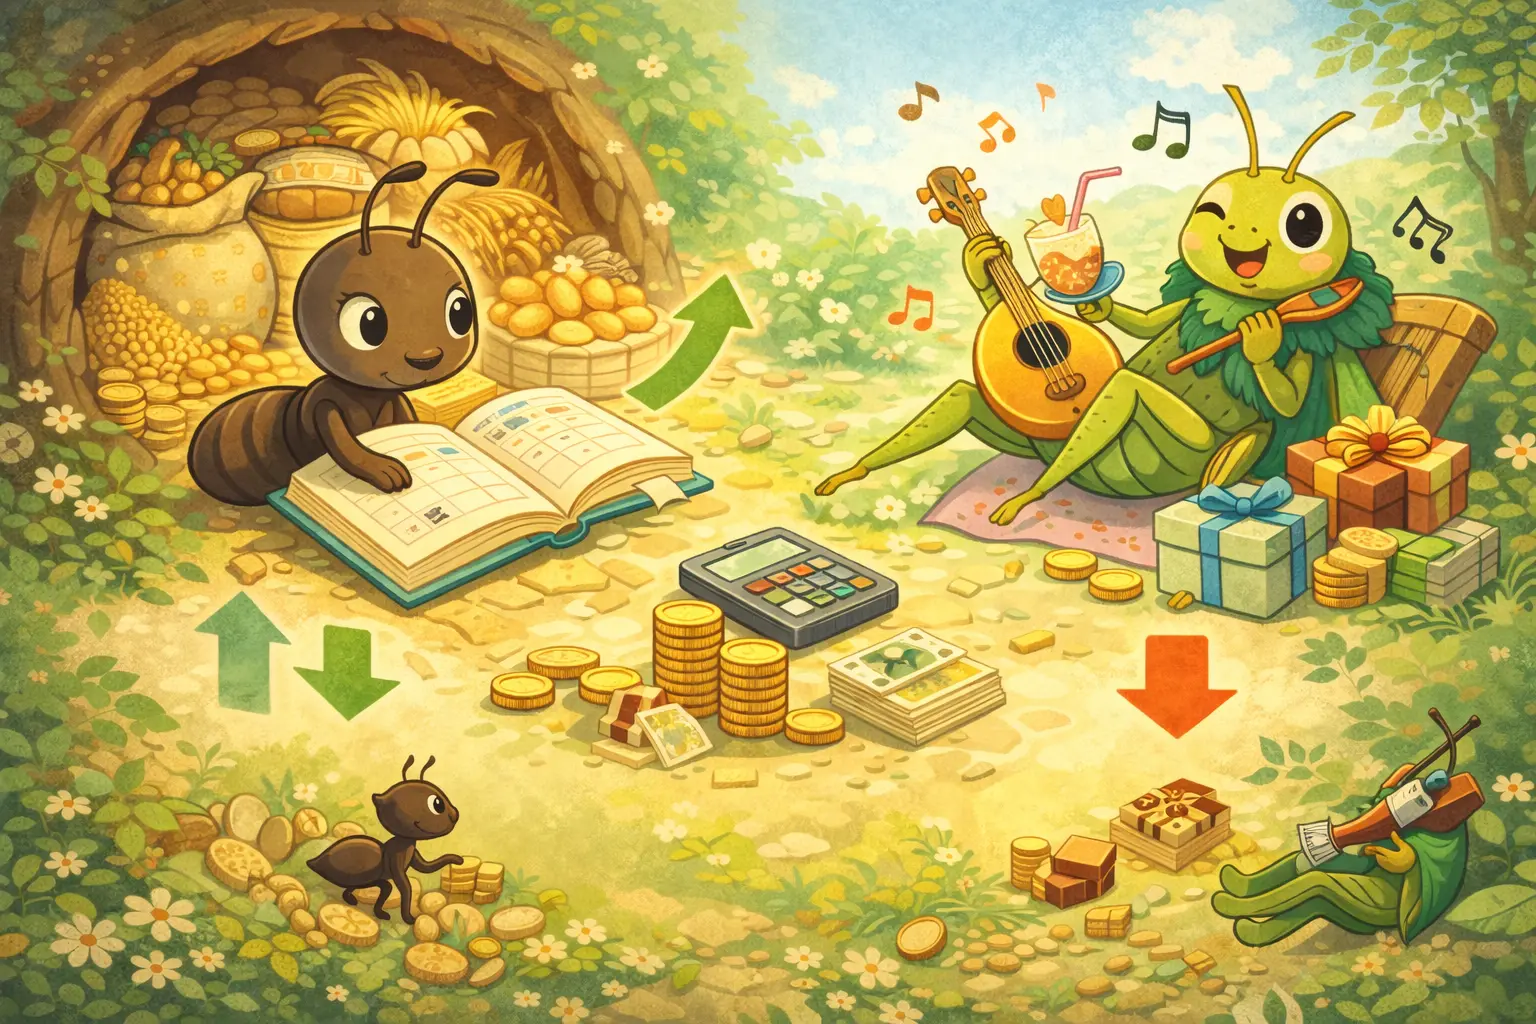
商品を集めて保管しただけでは、売上も利益も生じません。 また、利益剰余金は「会社に残った利益」を示す純資産であり、金庫に残る現金そのものではありません。アリの店を例に、仕入から決算まで順番に確認します。
アリが冬のために商品を集めた
アリは雑貨店を営み、販売するための食料を45,000円で現金仕入れしました。消費税は考えず、3分法で記帳します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 45,000 | 現金 | 45,000 |
ミーヤ:「冬のために食料を集めたなら、売上が増えたの?」
ペンリー:「まだ販売していないので売上はないよ。3分法では仕入時に『仕入』を記録し、売れ残りは決算で商品として残す。」
この時点で食料の価値を「売上」にする仕訳はしません。
商品を売ったときに売上を記録する
後日、アリは仕入れた食料をすべて60,000円で現金販売しました。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 60,000 | 売上 | 60,000 |
期首・期末の商品はなく、ほかの仕入や費用もないとします。この例の売上原価は45,000円、売上総利益と当期純利益は 60,000円 − 45,000円 = 15,000円 です。
こぐまさん:「食料を集めたときではなく、販売したときに売上が出るんだね。」
利益剰余金は現金の残高ではない
決算後、当期純利益は損益勘定を通して繰越利益剰余金へ振り替えます。この例で以前からの繰越利益剰余金がゼロなら、決算後の残高は15,000円です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 損益 | 15,000 | 繰越利益剰余金 | 15,000 |
これとは別に、決算後にアリが翌年販売する商品を10,000円で現金仕入れしたとします。現金は10,000円減りますが、その仕入れだけで繰越利益剰余金15,000円が減るわけではありません。 利益剰余金と現金は違う勘定です。
| 言葉 | この例で見る内容 |
|---|---|
| 売上 | 商品を販売したときに記録する収益 |
| 当期純利益 | 当期の収益から費用を引いた結果 |
| 繰越利益剰余金 | 過年度から繰り越した利益と当期利益などが反映される純資産 |
| 現金 | 手元で実際に使えるお金 |
キリギリスが私生活で何を買ったかは、アリの店の費用にはなりません。誰の事業の取引かも仕訳を決める条件です。
確認クイズ
アリの店が商品を5,000円で現金仕入れし、すべてを8,000円で現金販売しました。期首・期末商品やほかの費用はありません。当期純利益はいくらでしょうか。
答え:8,000円 − 5,000円 = 3,000円。 商品の仕入れと販売を別々に記録し、売上から売上原価を引きます。
まとめ
- 商品を保管しただけでは売上にならない
- 3分法では、仕入時に「仕入」、販売時に「売上」を記録する
- 繰越利益剰余金は、手元の現金残高を表す勘定ではない
売れ残りがある場合の計算は売上原価の基本で確認できます。
こぐま商会のまじめでやさしい店主。経理はまだ勉強中。
Related Articles
関連記事
【簿記3級】こぐまさん、大赤字!?〜当期純損失の仕訳〜
【簿記3級】こぐまさん、大赤字!?〜当期純損失の仕訳〜について、大分株式会社が決算の結果、当期純損失を計上したときの仕訳を学びます。繰越利益剰余金は、これまでの利益の累計を表す純資産科目であり、損失もそこに反映されます。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを。
【簿記3級】こぐまさん、使わず残した利益はどこにいく?〜繰越利益剰余金は“積み重ねた儲け”〜
【簿記3級】こぐまさん、使わず残した利益はどこにいく?〜繰越利益剰余金は“積み重ねた儲け”〜について、今期の決算書をまとめながら、こぐまさんがぽつり。 > こぐまさん:「今年の利益、全部使わなかったけど……これってどこにいくの?」 > ペンリー:「それは“繰越利… 簿記3級の試験対策として、出題されやすい論点や仕訳の。
【簿記3級】株主総会で決める 剰余金の処分
【簿記3級】株主総会で決める 剰余金の処分について、簿記の森の仲間たちと一緒に、株主総会で決まる剰余金の処分を学びましょう。『一部処分』のひっかけ問題にも要注意! 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを簿記ラボでやさしく整理します。模擬試験前の復習や独学の確認。