【簿記3級童話】シンデレラのガラスの靴は会社の資産?|私物と事業用備品の違い
/
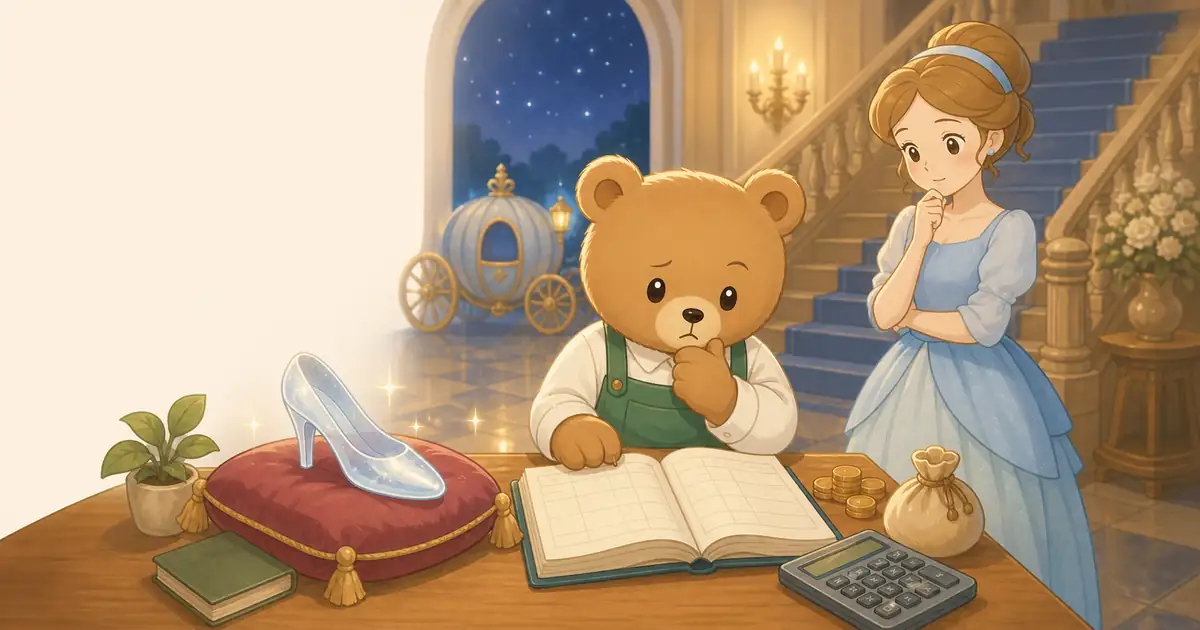
シンデレラの舞踏会用の靴やドレスは、カフェの帳簿には記録しません。 簿記3級の仕訳では、誰の事業の取引か、会社が何のために使う物かを先に確認します。個人の出来事と、開業後のカフェの取引を分けてみましょう。
舞踏会の支出は誰の取引?
シンデレラは舞踏会へ行くためにドレスを用意し、魔法使いからガラスの靴を受け取りました。しかし、この時点ではシンデレラ個人の出来事です。のちにカフェを開いても、過去の私的なドレス代をカフェの「消耗品費」にすることはできません。
こぐまさん:「高そうなガラスの靴なら、カフェの資産になるの?」
ペンリー:「値段や見た目だけでは決まらない。まずカフェの事業で取得し、使う物かを確かめよう。」
魔法で無償提供されたというだけで、カフェに「未払金」を立てることもできません。未払金は、代金を後で支払う義務があるときに使う負債です。
カフェを開いてからの仕訳
シンデレラが個人のお金100,000円を、開業した自分のカフェの普通預金口座へ事業資金として入れました。この例は個人事業として考え、消費税は扱いません。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 100,000 | 資本金 | 100,000 |
これは商品の売上や、カフェがもらった補助金ではありません。事業主が事業へ元手を入れた取引です。
次に、カフェで長く使うレジを備品として50,000円で購入し、普通預金から支払ったとします。問題文の指定に従い、備品として記録します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 備品 | 50,000 | 普通預金 | 50,000 |
シンデレラ[通常]:「舞踏会の靴は私のもの。でも、店のレジはカフェの帳簿で管理するのね。」
ペンリー:「そう。資本金100,000円の入金と、備品50,000円の購入も別々の取引だよ。」
ガラスの靴を店に飾ったら?
私物の靴を店内に置いただけでは、購入や資本の出資が起きたとはいえません。所有者を変えて事業用資産にするなら、その取引の条件が必要です。事業で見かけた物を、すべて事業の資産として記帳しないことが大切です。
確認クイズ
こぐま商会が店で使うレジを80,000円で購入し、代金は後日支払うことにしました。問題文ではレジを備品として処理し、消費税は考えません。どの勘定を使うでしょうか。
答え
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 備品 | 80,000 | 未払金 | 80,000 |
販売用商品を仕入れたわけではないため、貸方は買掛金ではなく未払金です。
まとめ
- 私的な舞踏会の支出は、カフェの費用にしない
- 事業主が事業へ入れた元手は、この例では資本金に記録する
- 事業用の備品を後払いで購入したら、問題文の条件に従い備品と未払金を使う
備品と消耗品費の違いも、使い道と問題文の条件を軸に確認できます。
こぐま商会のまじめでやさしい店主。経理はまだ勉強中。
Related Articles
関連記事
【簿記3級】第2回第1問14:プリンターを翌月払いで購入した仕訳
【簿記3級】第2回第1問14:プリンターを翌月払いで購入した仕訳について、第2回CBT模擬試験 第1問14の仕訳を、問題文の読み取りポイントと正解の借方・貸方で確認します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを簿記ラボでやさしく整理します。
【簿記3級】第3回第1問3:営業用パソコンを普通預金で購入した仕訳
【簿記3級】第3回第1問3:営業用パソコンを普通預金で購入した仕訳について、第3回CBT模擬試験 第1問3の仕訳を、問題文の読み取りポイントと正解の借方・貸方で確認します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを簿記ラボでやさしく整理します。
【簿記3級】備品を購入して翌月払いにしたときの仕訳
【簿記3級】備品を購入して翌月払いにしたときの仕訳について、パソコンを備品として購入し、支払いを翌月とした取引を、仕入や買掛金と混同しないように整理します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを簿記ラボでやさしく整理します。模擬試験前の復習や独学の確認にも使。