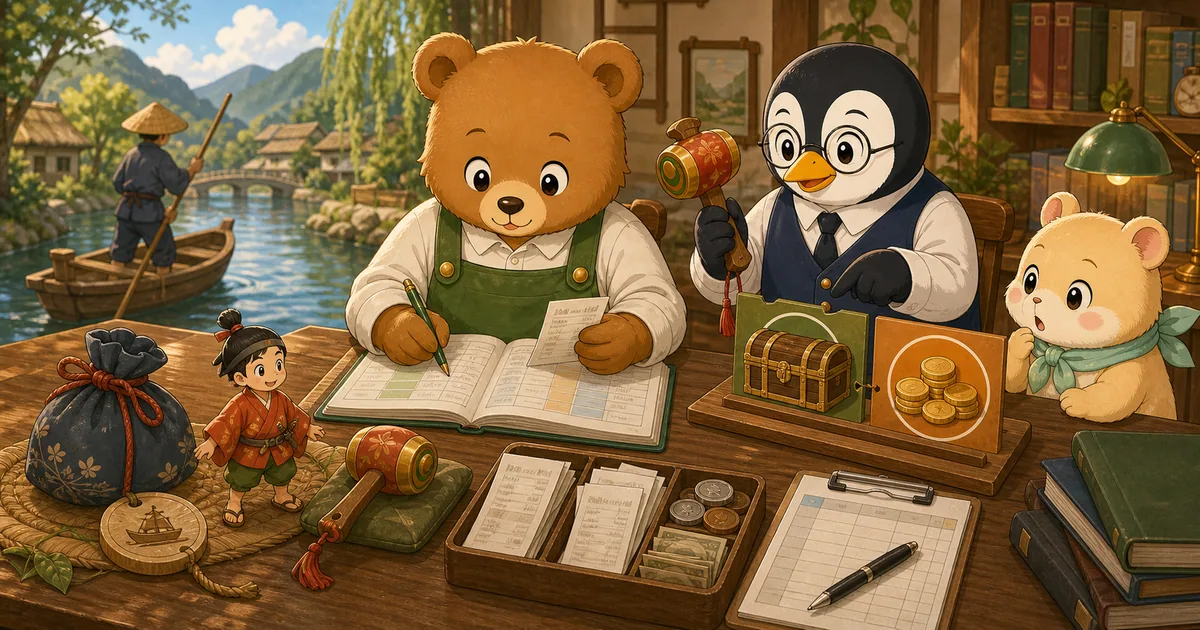
事業主が自分のお金を事業へ入れる取引と、仕事の対価を受け取る取引では、貸方の勘定が違います。 前者は資本金、後者は収益です。一寸法師が届け物の仕事を始めるという設定で見てみましょう。
旅立ち前に事業資金を入れた
一寸法師は個人で使い走りの仕事を始め、個人の貯金15,000円を事業用の現金として拠出しました。消費税は考えません。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 15,000 | 資本金 | 15,000 |
こぐまさん:「お金が増えたなら売上になるの?」
ペンリー:「事業主が元手を入れただけなら売上ではない。資本金が増える取引だよ。」
友人や村人から一寸法師個人が贈り物を受け取った場合は、事業資金の拠出と同じ仕訳になるとは限りません。誰が受け取り、何のために受け取ったかが必要です。
仕事が終わり、手数料を受け取った
一寸法師は都の店から依頼された届け物を完了し、手数料30,000円を現金で受け取りました。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 30,000 | 受取手数料 | 30,000 |
一寸法師[通常]:「同じ現金の受け取りでも、こちらは仕事の対価なのだな。」
ペンリー:「そう。収益として記録するよ。商品を販売したわけではないので、ここでは『売上』と決め打ちしない。」
| 現金が増えた理由 | この例の貸方 | 事業の利益に入る? |
|---|---|---|
| 事業主が自分の貯金を事業へ入れた | 資本金 | 入らない |
| 届け物の仕事の対価を受け取った | 受取手数料 | 入る |
打ち出の小槌は事業の資産?
童話の打ち出の小槌や、一寸法師個人の身体が大きくなった出来事は、それだけで事業用の備品や資本金にはなりません。事業が取得したのか、何を使うのか、いくらで記録するのかという条件がないため、「備品50,000円/資本金50,000円」といった仕訳は作れません。
事業で使う備品を実際に購入したときは、問題文の取得金額や支払方法に従って記録します。
確認クイズ
一寸法師が個人の現金5,000円を事業の元手として入れました。その後、仕事の手数料8,000円を現金で受け取りました。2つの仕訳はどう違いますか。
答え
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 5,000 | 資本金 | 5,000 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 8,000 | 受取手数料 | 8,000 |
元手5,000円は収益ではなく、仕事の対価8,000円が収益です。
まとめ
- 資本金は、事業主が事業へ拠出した元手を記録する
- 仕事の対価は、この例では受取手数料として記録する
- 個人がもらった物を、条件なしに事業の資産や資本金へ振り替えない
資本金の基本も合わせて確認できます。
こぐま商会のまじめでやさしい店主。経理はまだ勉強中。
Related Articles
関連記事
【簿記3級】第2回第1問2:追加出資が普通預金に入金された仕訳
【簿記3級】第2回第1問2:追加出資が普通預金に入金された仕訳について、第2回CBT模擬試験 第1問2の仕訳を、問題文の読み取りポイントと正解の借方・貸方で確認します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを簿記ラボでやさしく整理します。模擬試験前の復習や独学。
【簿記3級】第3回第1問9:株式発行で当座預金に払い込まれた仕訳
【簿記3級】第3回第1問9:株式発行で当座預金に払い込まれた仕訳について、第3回CBT模擬試験 第1問9の仕訳を、問題文の読み取りポイントと正解の借方・貸方で確認します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを簿記ラボでやさしく整理します。模擬試験前の復習や独。
【簿記3級】第4回第1問15:追加出資が当座預金に払い込まれた仕訳
【簿記3級】第4回第1問15:追加出資が当座預金に払い込まれた仕訳について、第4回CBT模擬試験 第1問15の仕訳を、問題文の読み取りポイントと正解の借方・貸方で確認します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを簿記ラボでやさしく整理します。