【簿記の童話】
白雪姫と7人の小人と福利厚生費〜リンゴより甘い社食代〜
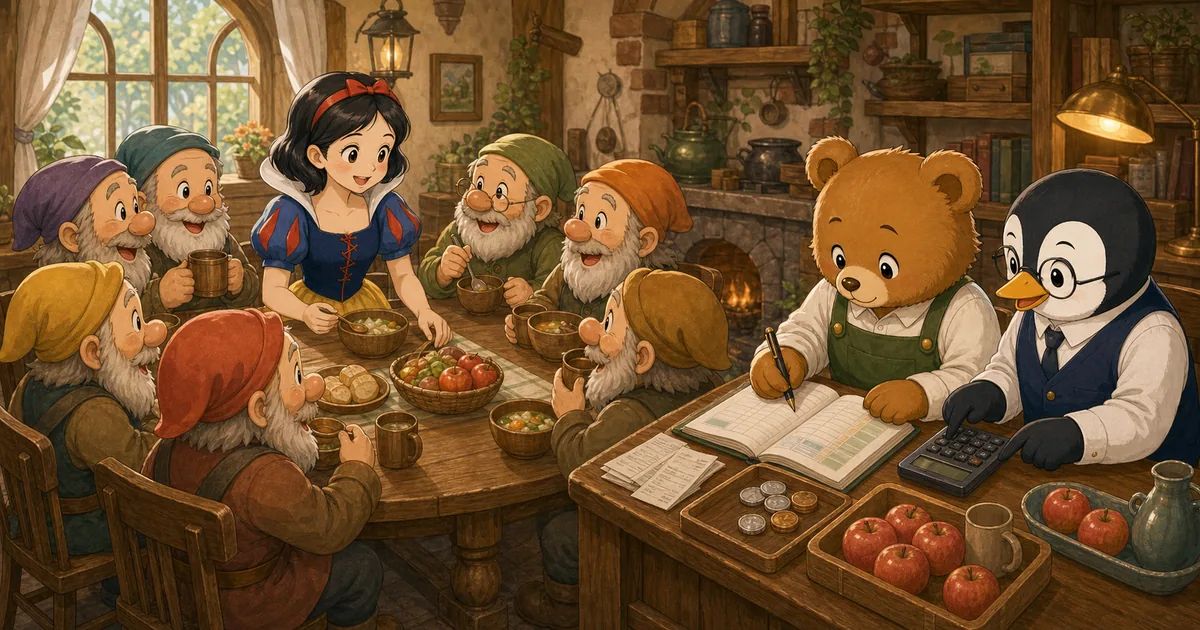
むかしむかし、森の奥に、7人の小人が暮らしていました。
彼らは鉱山でせっせと働き、帰れば小さな山小屋で質素な食事。
そんなある日、迷い込んできたのが、真っ白な肌と黒髪が美しい少女──白雪姫。
小人たちは彼女をかくまい、いっしょに暮らすことに。
■ 白雪姫、まさかの経理担当に
白雪姫はただの“姫”ではありませんでした。
白雪姫:「家計簿なら任せて! 王宮で簿記3級の講座を受けてたの」
そして、彼女はある改革を始めます。
白雪姫:「お弁当、毎日じゃ味気ないから、温かいランチを作るわね。その材料費は会社負担、つまり“福利厚生費”ね!」
■ 福利厚生費とは?
白雪姫は材料費を近くの村でまとめて購入。会社が従業員全員の食事代を負担するという設定で、月の支払額は合計21,000円。ここでは消費税を考えず、会社の費用を福利厚生費として記録します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 福利厚生費 | 21,000 | 現金 | 21,000 |
📌 従業員のための食事代や慰安旅行費などは、条件に応じて「福利厚生費」として処理します。消費税の課税・非課税は支出の内容ごとに確認します。
小人たち:「えっ、そんなことまで経理で考えるの!?」
■ おやつリンゴ事件
ある日、白雪姫は魔女にもらった怪しいリンゴを「福利厚生の一環」としておやつに出そうとしました。
白雪姫:「これはさすがに福利厚生費には……入らないわね……」
フォクシー(視察中):「毒入りかどうか以前に、業務関連性がない支出は経費にはできないよ」
■ 学びの整理:福利厚生費って?
| 用語 | 内容 |
|---|---|
| 福利厚生費とは? | 社員の生活向上・健康増進のための支出(社食・慰安・休憩室など) |
| ポイント | 誰が対象か、会社の制度や支出の目的を確認する |
| 注意例 | 特定の従業員だけへの贈り物や社外向け接待は、福利厚生費と即断しない |
| 会計処理 | 会社の費用として「福利厚生費」で処理。消費税区分は支出の内容で判断 |
■ 仕訳クイズ:小人のランチ会計!
Q1. 社員7人に月1回のお弁当(1人500円)を配布。合計3,500円を現金で支払い。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| [ ] | 3,500 | [ ] | 3,500 |
Q2. 特定の小人だけに高級リンゴを贈った(2,000円)。福利厚生費として処理してよい?
答えは【エピローグ】へ!
【エピローグ】
こぐまさん:「なるほど、福利厚生費は“みんなのため”ってところがポイントなんだね」
フォクシー:「特定の従業員だけへの贈り物なら、目的や制度を確かめよう。『福利厚生費』とも『交際費』とも、金額だけでは決められないよ。」
ミーヤ:「わたしもおやつは対象外……? ちょっと悲しい〜!」
ペンリー:「全員向けかどうか、業務と関係あるかどうか。そこが分かれ目だね」
こぐまさん:「なるほど。誰に、何のために支払ったかを確認してから科目を決めるんだね。じゃあ、クイズの答えを見てみようか!」
✅ クイズ答え
Q1
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 福利厚生費 | 3,500 | 現金 | 3,500 |
Q2
この情報だけでは、福利厚生費として処理できるとは決められません。会社の制度、贈った目的、相手との関係などを確認します。仕訳で使う科目が指定される試験問題なら、その条件を優先します。
まとめ
- 福利厚生費は、従業員を広く対象とする福利的支出などに使う費用科目
- 食事代・慰安旅行・休憩室備品などが対象
- 一部の人だけへの贈り物や私的支出を、科目名だけで一律に判断しない
白雪姫の経理術は、小人たちの働き方を少しだけ楽にしたのでした🍎
こぐま商会のまじめでやさしい店主。経理はまだ勉強中。
Related Articles
関連記事

【簿記3級】減価償却の直接法と間接法の違い|3級は間接法を押さえよう
【簿記3級】減価償却の直接法と間接法の違い|3級は間接法を押さえようについて、減価償却の直接法と間接法は、貸方に使う勘定科目が異なります。2つの仕訳と帳簿上の見え方を比較し、簿記3級で出題される間接法の解き方を整理します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイント。
【簿記3級】第27回第1問1:給料から所得税と社会保険料を差し引いて振り込む仕訳
【簿記3級】第27回第1問1:給料から所得税と社会保険料を差し引いて振り込む仕訳について、第27回第1問1の給料支給仕訳を、給料、所得税預り金、社会保険料預り金、普通預金に分けて整理します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを簿記ラボでやさしく整理します。
【簿記3級】第27回第1問3:備品を売却して固定資産売却損が出る仕訳
【簿記3級】第27回第1問3:備品を売却して固定資産売却損が出る仕訳について、第27回第1問3の固定資産売却仕訳を、取得原価、減価償却累計額、未収入金、固定資産売却損に分けて整理します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを簿記ラボでやさしく整理します。