2026年度までの簿記3級では定額法、2027年度からは簡易な定率法も出題範囲です。どちらも、減価償却費を記録する基本を押さえることから始まります。年度ごとの違いは日本商工会議所の出題区分表で確認できます。
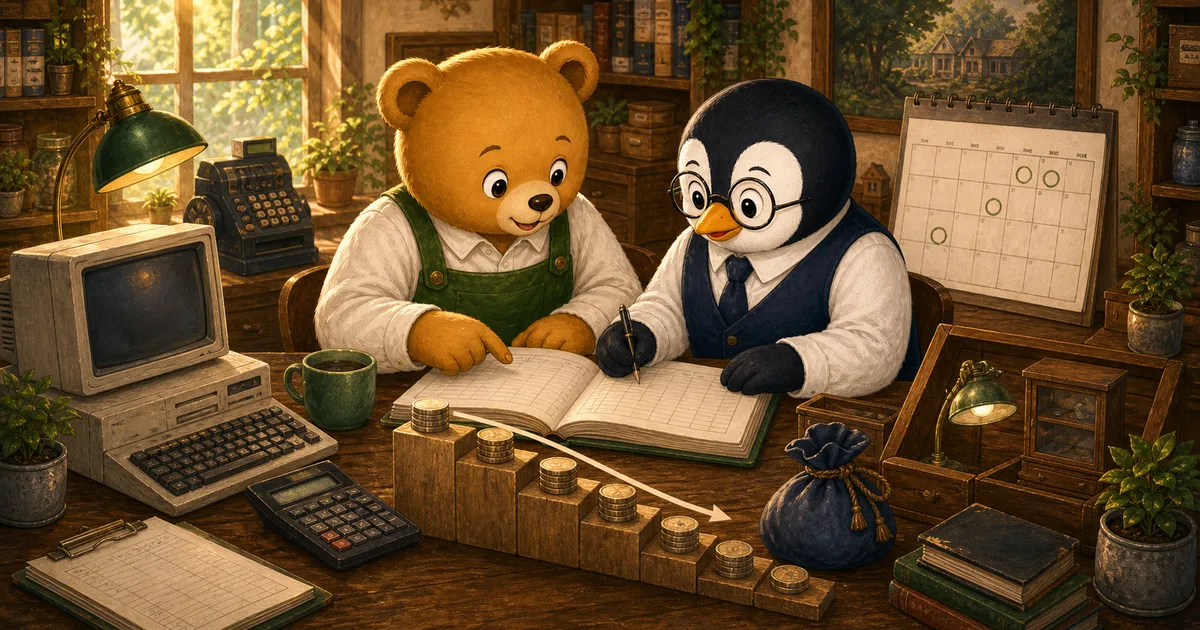
減価償却、ってなんだっけ? 〜こぐま商会の古いレジ〜
ある春の日、こぐま商会では文房具の整理をしていました。
ミーヤ:あれ〜?このレジ、開店したころから使ってるよね。
こぐまさん:うん。買った年だけに費用をまとめて入れないんだよね。
ペンリー:長く使う備品だから、使用期間にわたって費用に配分します。
ミーヤ:毎年の決算で記録するの?
ペンリー:そう。それが減価償却です。
減価償却ってなに?
こぐまさん:つまり…1年で使い切らないような「長く使うモノ」は、買った年だけじゃなくて、数年に分けて費用にするってことだよね?
ペンリー:そのとおり。こぐま商会のレジや配達用の車などの固定資産を考えてみましょう。
減価償却とは、次のような考え方です:
| ポイント | 内容 |
|---|---|
| 対象 | 長く使用する建物や備品などの減価償却資産 |
| 勘定科目 | 減価償却費(費用)+ 備品減価償却累計額など(間接法) |
| 処理方法 | 毎年少しずつ「費用」として仕訳 |
| 3級の範囲 | 2026年度までは定額法。2027年度から簡易な定率法も追加 |
ミーヤ:なるほど〜!でも仕訳ってどう書けばいいの?費用になるんだよね?
減価償却の仕訳ってどう書くの?
例えば、こぐま商会が期首に300,000円のレジ(備品)を買い、耐用年数は3年、残存価額はゼロ、定額法・間接法で記帳するとしましょう。
毎年の減価償却費の計算:
- 300,000円 ÷ 3年 = 100,000円/年
仕訳はこうなります:
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却費 | 100,000円 | 備品減価償却累計額 | 100,000円 |
こぐまさん:備品を直接減らすのではなく、累計額を増やすんだね。
ペンリー:そう、減った分を「費用」として記録するんだよ。
ミーヤ:お金は動いてないのに、帳簿上は動いてるの、面白い〜!
練習問題:この仕訳、できるかな?
ペンリー:では、数字を変えて1年分の仕訳を練習しましょう。
🌱 問題1
こぐま商会は期首に備品(取得原価360,000円)を購入しました。耐用年数4年、残存価額ゼロ、定額法・間接法で記帳します。決算時の仕訳をしなさい。
ヒント: 1年分の償却費を計算 → 借方:減価償却費/貸方:備品減価償却累計額
✅ 解答・解説
解答1:
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却費 | 90,000円 | 備品減価償却累計額 | 90,000円 |
解説:
- 計算:360,000円 ÷ 4年 = 90,000円/年
- 減価償却費が増え、備品の取得原価は残したまま累計額を増やす
【エピローグ】簿記の森でのおさらいタイム
こぐまさん:減価償却って、最初はむずかしく思えたけど、ルールが決まってるから計算さえできれば大丈夫だね!
ミーヤ:お金が動かないのに仕訳があるって、ちょっと不思議だった〜!
ペンリー:貸倒引当金の設定や費用の前払いも、現金の動きと当期の費用を分けて考える点が大切だよ。少しずつ慣れていこう。
こぐまさん:簿記って「時間で分ける」って考え方が多いんだね!
✨ まとめ:減価償却の学びポイント
- 減価償却とは、固定資産を年ごとに費用配分する仕組み
- 間接法の仕訳は「減価償却費/備品減価償却累計額」など
- 残存価額ゼロの定額法なら、取得原価 ÷ 耐用年数で1年分を計算
- 2027年度からは簡易な定率法も3級の範囲
- 仕訳ではお金が動かない点に注意!
2027年度の出題範囲と配点の変更点も、受験日を決めたら確認しておきましょう。
こぐま商会のまじめでやさしい店主。経理はまだ勉強中。
Related Articles
関連記事

【簿記3級】減価償却の直接法と間接法の違い|3級は間接法を押さえよう
【簿記3級】減価償却の直接法と間接法の違い|3級は間接法を押さえようについて、減価償却の直接法と間接法は、貸方に使う勘定科目が異なります。2つの仕訳と帳簿上の見え方を比較し、簿記3級で出題される間接法の解き方を整理します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイント。
【例題つき】簿記3級 減価償却の決算整理仕訳まとめ|CBT対応の練習問題あり
【例題つき】簿記3級 減価償却の決算整理仕訳まとめ|CBT対応の練習問題ありについて、簿記3級の減価償却を定額法と間接法の仕訳例で解説。2027年度から加わる定率法との違いも、出題区分表に沿って確認します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを簿記ラボでやさ。
【簿記3級】こぐまさん、“長く使うもの”は分けて費用に?〜減価償却費は“じわじわ使ったコスト”〜
【簿記3級】こぐまさん、“長く使うもの”は分けて費用に?〜減価償却費は“じわじわ使ったコスト”〜について、こぐま商会で3年前に購入したレジカウンター。今日も変わらず大活躍中です。 > こぐまさん:「このレジカウンター、まだまだ使えるけど、もう買ったときの値段は経費に… 簿記3級の試験対策として、出題されやすい論点や仕。