⏳
【簿記3級】減価償却とは?取得原価を使用期間に分ける理由と仕訳
その他:減価償却まとめ
/
【こぐま商会の経理日誌】
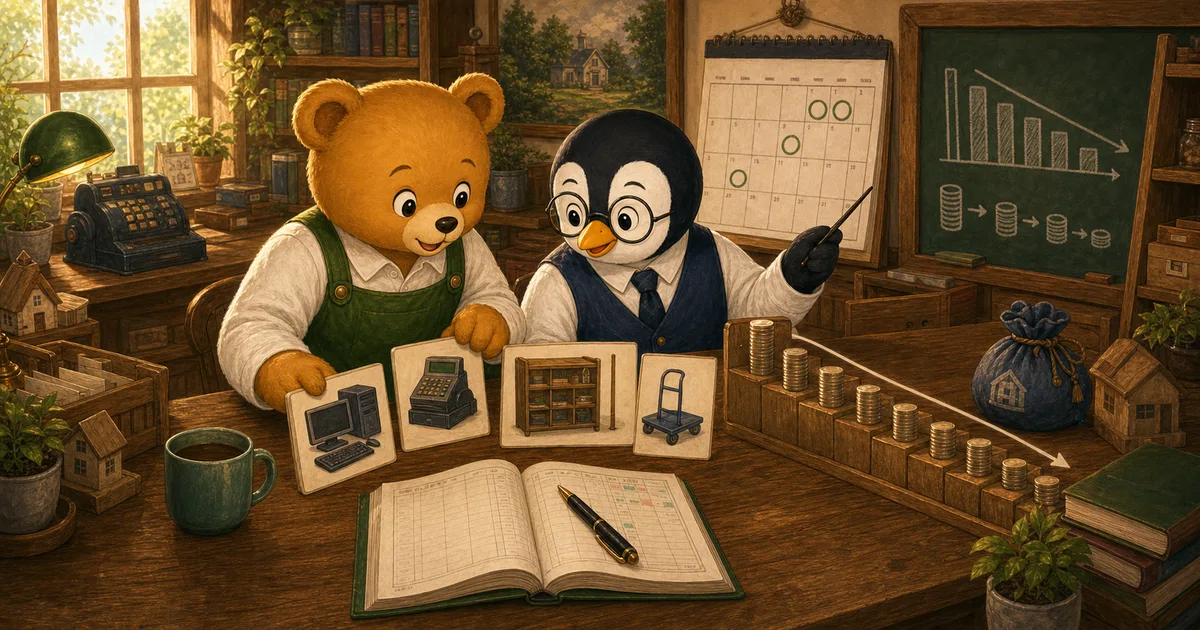
減価償却は取得原価を使用期間に分ける処理
ある日、レジ横の冷蔵ショーケースに「5年保証」のラベルを見つけたこぐまさん。保証期間は会計上の耐用年数ではありません。 ここでは仕組みを学ぶため、耐用年数5年という別の条件を置きます。
こぐまさん:「この冷蔵ケース、買ってからもう3年かぁ。帳簿上の金額と、今売れる値段は同じなの?」
ペンリー:「同じとは限らないよ。減価償却は、買った金額を使用期間に配分する処理なんだ」
ミーヤ:「モノも働いてるってことなんだね〜!」
【こぐまTips:減価償却ってなに?】
減価償却とは、長く使う建物や備品などの取得原価を、使用する各期の費用に配分する処理です。時価の下落額を毎年測定する処理ではありません。
- 1年で使い切らない → いったん「資産(建物・備品など)」に
- 使用する期間に配分する → 当期分を「減価償却費」として記録する
- 間接法では、これまでの償却額を「減価償却累計額」に積み上げる
- 帳簿価額=取得原価−減価償却累計額。帳簿価額は時価とは限らない
【固定資産の動きイメージ】
購入(例:備品50,000円、残存価額0円、耐用年数5年、定額法。毎年1年分を償却)
↓
毎年10,000円ずつ「減価償却費」として費用に
↓
同時に「減価償却累計額」も10,000円ずつ増加
↓
5年分の償却後:この条件なら帳簿価額は0円
【よく出る関連仕訳まとめ】
| タイミング | 仕訳例 | 説明 |
|---|---|---|
| 資産購入時 | (借)備品 50,000/(貸)現金 50,000 | まずは資産として記録 |
| 減価償却時 | (借)減価償却費 10,000/(貸)備品減価償却累計額 10,000 | 取得原価の当期分を費用にする |
【クイズ】次のうち、減価償却費の対象にならないものはどれ?
- 建物
- 備品
- 土地
- 車両運搬具
正解:3. 土地
→ 土地は通常、使用に伴う耐用年数を定めて原価を配分する資産ではないため、減価償却しません。
【エピローグ】
ペンリー:「事業で長く使う固定資産は、買った金額を使用期間に分けて費用にする。それが減価償却だよ」
こぐまさん:「帳簿の中でも、モノたちがコツコツ働いてくれてるんだね…!」
こぐまさん
こぐま商会のまじめでやさしい店主。経理はまだ勉強中。
本記事の内容は独自に調査した情報に基づいて作成していますが、情報が古い場合や誤りがある場合もあります。最新情報は各公式サイトをご確認ください。
Related Articles
関連記事
その他:減価償却まとめ2025年5月1日
【簿記3級】こぐまさん、試験に出やすい減価償却って決まってる!?〜よく出るパターンまとめ〜
【簿記3級】こぐまさん、試験に出やすい減価償却って決まってる!?〜よく出るパターンまとめ〜について、決算直前、ラパン所長からこんなアドバイスが。 > ラパン:「こぐまさん、“減価償却”は試験に出やすいですぞ。しかも出題パターンはけっこう決まっておる」 > ペン… 簿記3級の試験対策として、出題されやすい論点や仕訳の考。
その他:帳簿価額2026年7月22日
【簿記3級】帳簿価額とは?取得原価・減価償却累計額との違いを例題で解説
【簿記3級】帳簿価額とは?取得原価・減価償却累計額との違いを例題で解説について、帳簿価額とは、固定資産の取得原価から減価償却累計額を差し引いた帳簿上の残額です。計算方法、減価償却後の変化、固定資産売却時の使い方を例題と仕訳で解説します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違え。
その他:計算方法2026年5月4日
【簿記3級】模試の解答でよく出る計算方法まとめ|売上原価・減価償却・経過勘定をつなげて確認
【簿記3級】模試の解答でよく出る計算方法まとめ|売上原価・減価償却・経過勘定をつなげて確認について、簿記3級の模試解答でよく出る売上原価、減価償却、貸倒引当金、経過勘定、消費税、法人税等の計算方法を、見直し用にまとめます。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイント。