【簿記3級童話】
さるかに合戦と雑損〜柿の売上金が盗まれたら〜
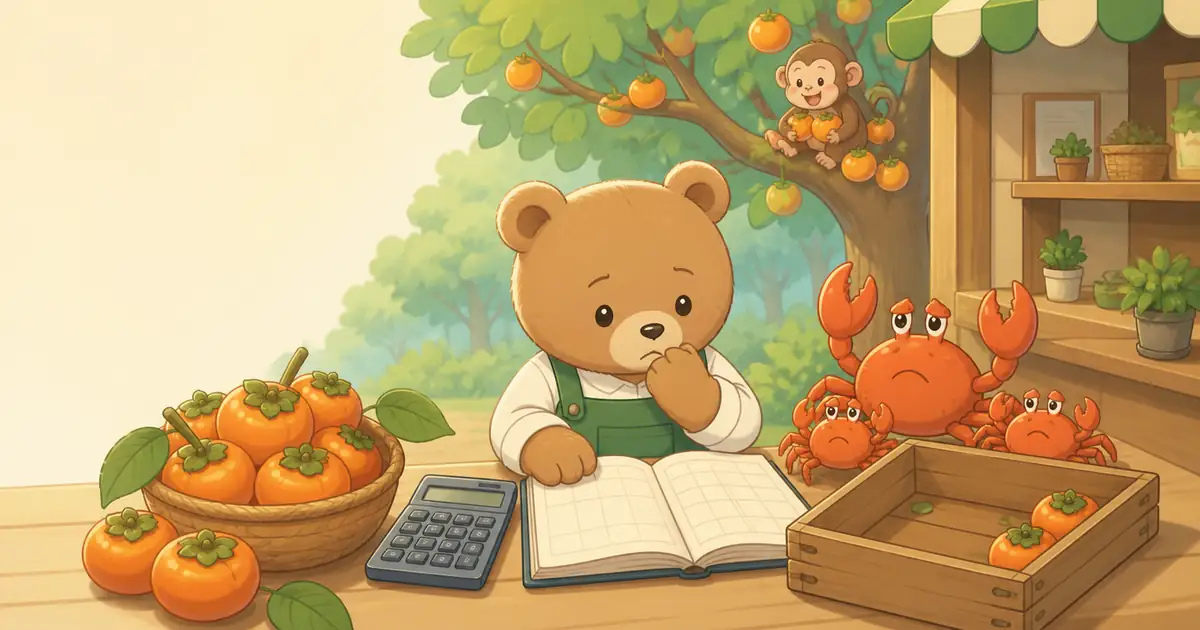
むかしむかし、あるところに、まじめなカニ一家が住んでいました。
柿の種をまき、大切に育てて、やっと実がなる頃──事件は起きました。
サル:「柿の売上金をいただき〜!」
カニ一家が販売した柿の代金をレジで保管していたところ、サルに現金5,000円を盗まれたのです。盗難が原因と分かっているという設定で考えます。
■ カニ、損害届を提出
カニたちは泣きながら、こぐま商会に相談に行きました。
カニ母さん:「柿の売上金が盗まれてしまいました……損害はどう処理すれば……」
こぐまさん:「原因は盗難と分かっているね。現金の減少を記録しよう」
フォクシー理事:「この例では損失を『雑損』として処理しよう。原因不明の現金不足なら、まず『現金過不足』で記録するよ」
■ 盗難が分かっている場合の仕訳
こぐま商会の事業用の現金5,000円が盗まれ、盗難が確定したという例です。消費税は考えません。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 雑損 | 5,000 | 現金 | 5,000 |
📌 現金が5,000円減り、同額の損失が生じます。単なる原因不明の現金不足なら、盗難と決めつけずに現金過不足を使います。
■ 復讐…じゃなくて損害賠償?
数日後、栗・蜂・臼・牛糞らの活躍により、サルは反省。
サル:「柿代を弁償します!現金で5,000円お渡しします!」
これを受け取ったときの仕訳は以下。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 5,000 | 雑益 | 5,000 |
📌 弁償金は商品の販売代金ではないため、この例では「雑益」として記録します。
■ 学びの整理:現金過不足と雑損の違い
| 用語 | 内容 |
|---|---|
| 現金過不足 | 実際の現金と帳簿の差について、原因がまだ分からないときの仮勘定 |
| 雑損 | 盗難などで損失の原因が分かり、この例のように現金を失ったときの費用 |
| 雑益 | この例のように、後日弁償金を受け取ったときの収益 |
■ 仕訳クイズ:カニ家の戦い!
Q1. こぐま商会の現金5,000円が盗まれたと分かった。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| [ ] | 5,000 | [ ] | 5,000 |
Q2. 加害者が5,000円を現金で弁償してきた。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| [ ] | 5,000 | [ ] | 5,000 |
答えは【エピローグ】へ!
【エピローグ】
こぐまさん:盗難で現金を失ったと分かったら、この例では「雑損」にするんだね
フォクシー理事:そう。原因が分からない現金不足なら、まず「現金過不足」で調べよう
ミーヤ:私のプリンがなくなったときも、こぐま商会の雑損になるの?
ペンリー:私的な損害は帳簿対象外です。プリンは自腹です
こぐまさん:じゃあ、クイズの答えいってみよう!
✅ クイズ答え
Q1
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 雑損 | 5,000 | 現金 | 5,000 |
Q2
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 5,000 | 雑益 | 5,000 |
まとめ
- 原因不明の現金不足は、まず「現金過不足」で記録する
- この例のように現金の盗難が分かったときは、損失を「雑損」にする
- 商品の売上ではない弁償金は、この例では「雑益」として記録する
カニたちは盗難による損失と、後日の弁償を別々に帳簿へ記録しました。 戦いのあとには、しっかりとした仕訳が残ったのでした🦀
こぐま商会のまじめでやさしい店主。経理はまだ勉強中。
Related Articles
関連記事
【簿記3級】第3回第1問13:現金不足を雑損として処理する仕訳
【簿記3級】第3回第1問13:現金不足を雑損として処理する仕訳について、第3回CBT模擬試験 第1問13の仕訳を、問題文の読み取りポイントと正解の借方・貸方で確認します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを簿記ラボでやさしく整理します。模擬試験前の復習や独。
【簿記3級】こぐまさん、まさかの損失も帳簿に残すの!?〜雑損は“予想外のマイナス”〜
【簿記3級】こぐまさん、まさかの損失も帳簿に残すの!?〜雑損は“予想外のマイナス”〜について、大雨の翌朝、こぐま商会の物置に異変が…。 > こぐまさん:「あっ…!在庫の一部が水浸しに…これはもう売れない…」 > ペンリー:「こういった災害や事故による突発… 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、。
【簿記3級童話】わらしべ長者で学ぶ売上と売上原価|物々交換と商品売買は別
【簿記3級童話】わらしべ長者で学ぶ売上と売上原価|物々交換と商品売買は別について、わらしべ長者をきっかけに、簿記3級で学ぶ商品売買の仕訳と売上総利益を確認。物々交換の評価を商品仕入・販売の基本仕訳と混同しないための読み方も解説します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えや。