【簿記3級童話】わらしべ長者で学ぶ売上と売上原価|物々交換と商品売買は別
/
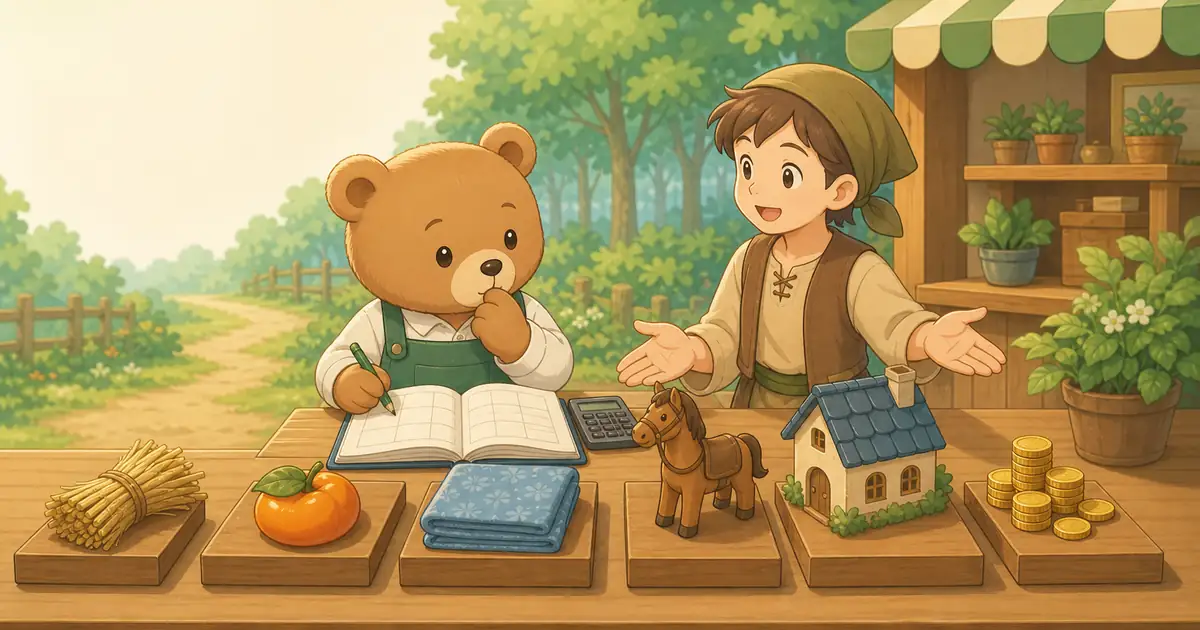
わらしべ長者の物々交換は、簿記3級の商品を現金で仕入れ、販売する取引とは条件が違います。 交換するたびに品物の市場価格を帳簿へ書き換えたり、価格差をすべて売上にしたりはしません。物語を入口に、試験で使う商品売買の仕訳を別の例で確認しましょう。
わらしべが反物になるまで
若者はわらしべをみかんに、みかんを反物に交換し、最後には屋敷を手に入れました。
こぐまさん:「みかんが300円、反物が1,000円なら、交換しただけで売上700円なのかな?」
ペンリー:「価格の差だけでは仕訳を決められない。誰が何の事業をし、交換した品物をいくらで記録していたかを確かめる必要があるよ。」
交換で受け取った物をすべて「商品」にすることもできません。販売目的の品物と、自分で使う建物や備品では扱いが違います。物々交換そのものの評価・仕訳を、この童話の数字だけで簿記3級の定型問題として解くことはできません。
簿記3級では、商品を仕入れて売る場面で考える
こぐま商会が販売するための反物を1,000円で現金仕入れし、後日その反物を30,000円で現金販売したとします。消費税はこの例では考えません。3分法では、仕入れたときは「仕入」、売ったときは「売上」を使います。
仕入れたとき
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 1,000 | 現金 | 1,000 |
販売したとき
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 30,000 | 売上 | 30,000 |
こぐまさん:「売った日に、仕入れたときの1,000円をもう一度支払うわけじゃないんだね。」
ペンリー:「そう。3分法では仕入時に1,000円を記録済みだ。期末に売れ残りを調整して、売上原価を求めるよ。」
売上30,000円と利益30,000円は違う
期首と期末に商品がなく、当期の仕入れがこの反物1点だけなら、売上原価は1,000円です。売上総利益は売上30,000円 − 売上原価1,000円 = 29,000円になります。
| 言葉 | この例の金額 | 意味 |
|---|---|---|
| 売上 | 30,000円 | 反物を販売した代金 |
| 売上原価 | 1,000円 | 売れた反物の仕入原価 |
| 売上総利益 | 29,000円 | 売上から売上原価を引いた額 |
反物が売れ残っていれば、その分は期末商品として残します。3分法の期末調整は売上原価の記事で確認できます。
なお、屋敷を売った場合でも、事業で販売するために保有していた商品か、自分で使用する固定資産かによって仕訳は変わります。「売却額と帳簿価額の差は必ず売上総利益」とは判断しません。
こぐま商会の確認クイズ
期首・期末に商品はありません。こぐま商会が商品を5,000円で現金仕入れし、8,000円で現金販売しました。消費税は考えません。3分法の仕入時・販売時の仕訳と売上総利益はいくらでしょうか。
答え
| 時点 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 仕入時 | 仕入 | 5,000 | 現金 | 5,000 |
| 販売時 | 現金 | 8,000 | 売上 | 8,000 |
売上総利益は 8,000円 − 5,000円 = 3,000円 です。商品を買ったときの仕訳、売ったときの仕訳、利益の計算を分けて考えます。
まとめ
- 物々交換の市場価格だけでは、簿記3級の商品売買仕訳は決められない
- 3分法では商品を仕入れたときに「仕入」、販売したときに「売上」を記録する
- 売上総利益は売上から売上原価を引いて求める
2027年度から加わる販売時に売上原価を記録する方法は、出題範囲の変更点で別に確認できます。
こぐま商会のまじめでやさしい店主。経理はまだ勉強中。
Related Articles
関連記事
【簿記3級】 こぐまさん、売った分だけ“元手”も減る!?〜売上原価は“売るために使ったコスト”〜
【簿記3級】 こぐまさん、売った分だけ“元手”も減る!?〜売上原価は“売るために使ったコスト”〜について、3月決算を控え、ペンリーが仕入帳と在庫をチェックしています。 > ペンリー:「今年は仕入が800,000円で、期首商品が200,000円、期末商品は300,00… 簿記3級の試験対策として、出題されやすい論点や仕。
【簿記3級】しーくりくりしーとは?繰越商品と仕入で売上原価を計算する理由
【簿記3級】しーくりくりしーとは?繰越商品と仕入で売上原価を計算する理由について、簿記3級で出る「しーくりくりしー」を、繰越商品と仕入の決算整理仕訳として解説。期首商品を仕入に入れ、期末商品を仕入から外す理由を仕訳例で整理します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすい。
【簿記3級】第4回第1問1:商品仕入代金を現金と掛けに分ける仕訳
【簿記3級】第4回第1問1:商品仕入代金を現金と掛けに分ける仕訳について、第4回CBT模擬試験 第1問1の仕訳を、問題文の読み取りポイントと正解の借方・貸方で確認します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを簿記ラボでやさしく整理します。模擬試験前の復習や独。