🧾
【簿記3級】こぐまさん、消費税をまとめて精算!?〜仮払・仮受消費税の処理〜
負債:未払消費税
/
資産
負債
純資産(資本)
【こぐま商会の経理日誌】
こぐまさん、消費税をまとめて精算!?〜仮払・仮受消費税の処理〜
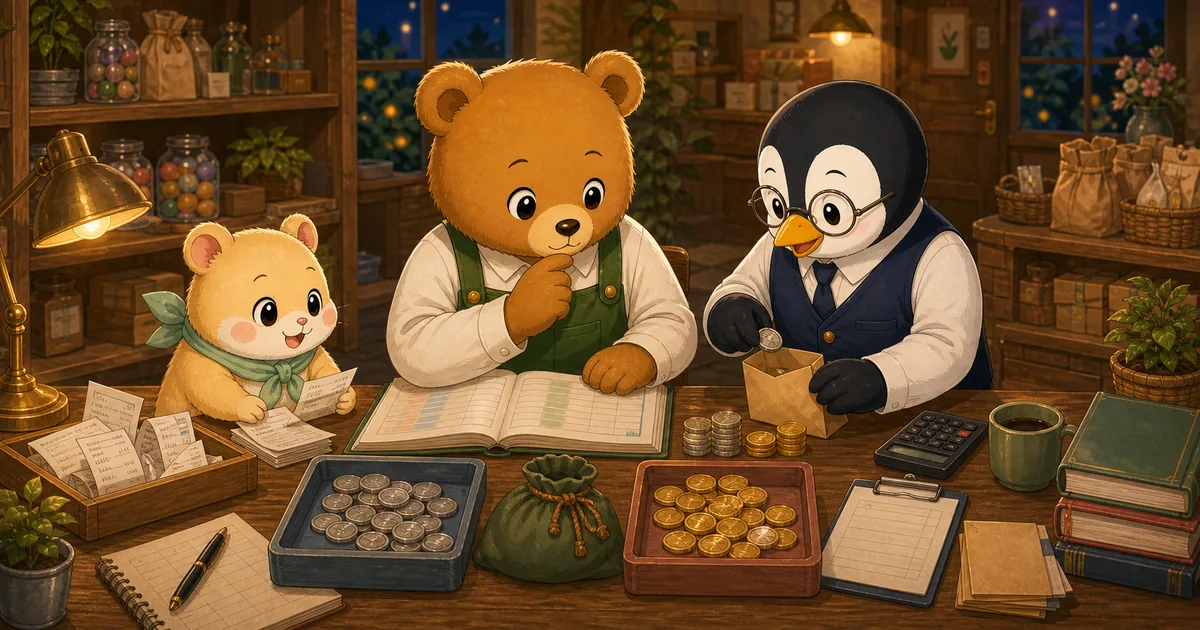
期末のある日、こぐま商会の机の上に「仮払消費税」と「仮受消費税」の帳簿が並んでいました。
こぐまさん:ふぅ…。1年間の消費税をまとめなきゃ。
ミーヤ:ねぇねぇ、仮払とか仮受って、なんだかややこしいよね?
ペンリー:この問題は税抜方式で、決算時に仮受と仮払の差額を「未払消費税」にまとめます。
帳簿を確認してみると――
こぐまさん:仕入で支払った消費税は合計180,000円。これが「仮払消費税」だね。
ペンリー:はい。そして、売上で預かった消費税は420,000円。「仮受消費税」として残っています。
ミーヤ:へぇ〜、じゃあ両方を比べたら?
ペンリー:420,000(仮受)−180,000(仮払)=240,000円。 これが税務署に納めるべき「未払消費税」です。
仕訳表
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受消費税 | 420,000 | 仮払消費税 | 180,000 |
| 未払消費税 | 240,000 |
こぐまTips(解説)
ペンリー:この問題のように税抜方式で決算の精算を求められたら、仮払と仮受を相殺します。
こぐまさん:そうか、両方ゼロにして、差額だけ「未払消費税」として残すんだね。
ミーヤ:差額の240,000円も、売上になるの?
ペンリー:ならないよ。仮受と仮払を整理したあとの未払消費税は、あとで納める額を表す負債だ。
仕訳クイズ
Q. 税抜方式で記帳した決算において、仮払消費税が200,000円、仮受消費税が250,000円であった。差額を未払消費税として処理せよ。
答え
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受消費税 | 250,000 | 仮払消費税 | 200,000 |
| 未払消費税 | 50,000 |
【エピローグ】
こぐまさん:やっと消費税の整理ができたよ。すっきりしたなぁ。
ミーヤ:へぇ〜、差額だけ残すんだ!
ペンリー:はい。仮受と仮払をそれぞれ取り消し、残りを未払消費税にする流れを確認しよう。
まとめ
- 税抜方式で決算の精算を求められたら、仮払消費税と仮受消費税を相殺する
- 差額がプラス(仮受>仮払)→ 未払消費税(負債)
- この例では仮受が仮払より大きいため、差額を未払消費税(負債)にする
- 実際の税額は申告条件も関係するので、この単純な仕訳だけで一般化しない
こぐまさん
こぐま商会のまじめでやさしい店主。経理はまだ勉強中。
本記事の内容は独自に調査した情報に基づいて作成していますが、情報が古い場合や誤りがある場合もあります。最新情報は各公式サイトをご確認ください。
Related Articles
関連記事
負債:未払消費税2025年5月1日
【簿記3級】こぐまさん、消費税の支払いはこれから!?〜未払消費税は“納税前の消費税”〜
【簿記3級】こぐまさん、消費税の支払いはこれから!?〜未払消費税は“納税前の消費税”〜について、3月決算を終えたこぐま商会。帳簿を確認していたペンリーが言いました。 > ペンリー:「仮受消費税と仮払消費税の差額、今期の納税額は5,000円ですね」 > こぐ… 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方。
負債:借入金2026年6月8日
【簿記3級】第2回第1問8:借入金が普通預金に入金された仕訳
【簿記3級】第2回第1問8:借入金が普通預金に入金された仕訳について、第2回CBT模擬試験 第1問8の仕訳を、問題文の読み取りポイントと正解の借方・貸方で確認します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを簿記ラボでやさしく整理します。模擬試験前の復習や独学の。
負債:前受金2026年6月8日
【簿記3級】第2回第1問11:来月販売分の代金を前受金で受け取った仕訳
【簿記3級】第2回第1問11:来月販売分の代金を前受金で受け取った仕訳について、第2回CBT模擬試験 第1問11の仕訳を、問題文の読み取りポイントと正解の借方・貸方で確認します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを簿記ラボでやさしく整理します。