借方・貸方のルールを確認する
仕訳のきほん
増える・発生するとき借方 (左)
貸方 (右)
減るときは反対側へ。貸倒引当金など「資産の控除」は、増えると貸方になります。
2026年度対応(2027年3月31日までの試験)。2027年度の新しいリース科目とは分けて掲載しています。出典・名称の読み方を見る
工業簿記は、原価の流れから
勘定科目を探す
ひらがな・カタカナ・許容科目名でも検索できます。
196 科目を表示 / 全196科目
カードから、意味・名称・使い方を確認できます。
資産60科目
持っているお金・モノと、あとで受け取る権利。
増えたら借方 / 減ったら貸方
現金
手元の紙幣・硬貨や、他人振出しの小切手など。
B/S 左側仕訳例 準備中商業・工業共通
小口現金
交通費など、少額の支払いに備えて担当者へ渡しておく現金。
B/S 左側仕訳例 準備中商業簿記
当座預金
小切手や手形の決済に使う銀行預金。
B/S 左側仕訳例 準備中商業簿記
当座預金○○銀行
銀行ごとに分けて記録する当座預金。
B/S 左側仕訳例 準備中商業簿記
普通預金
入出金や振込みに使う、一般的な銀行預金。
B/S 左側仕訳例 6件商業・工業共通
普通預金○○銀行
銀行ごとに分けて記録する普通預金。
B/S 左側仕訳例 準備中商業簿記
定期預金
預入期間を定めて預ける銀行預金。
B/S 左側仕訳例 準備中商業簿記
定期預金○○銀行
銀行ごとに分けて記録する定期預金。
B/S 左側仕訳例 準備中商業簿記
別段預金
株式の申込金などを、一時的に他の預金と区別して管理する預金。
B/S 左側仕訳例 準備中商業簿記
売掛金
通常の営業取引で、後日受け取る代金。
B/S 左側仕訳例 準備中商業簿記
クレジット売掛金
クレジット販売により、カード会社などから後日受け取る代金。
B/S 左側仕訳例 準備中商業簿記
受取手形
営業取引で手形を受け取り、期日に代金を受け取る権利。
B/S 左側仕訳例 2件商業簿記
電子記録債権
電子債権記録機関の記録によって発生する、営業取引の債権。
B/S 左側仕訳例 準備中商業簿記
営業外受取手形
固定資産の売却など、営業取引以外で受け取った手形。
B/S 左側仕訳例 準備中商業簿記
営業外電子記録債権
固定資産の売却など、営業取引以外から生じた電子記録債権。
B/S 左側仕訳例 準備中商業簿記
未収入金
固定資産の売却代金など、営業取引以外で後日受け取る金額。
B/S 左側仕訳例 1件商業簿記
短期貸付金
短期に回収する予定で貸し付けた金額。
B/S 左側仕訳例 準備中商業簿記
長期貸付金
長期にわたり回収する予定で貸し付けた金額。
B/S 左側仕訳例 準備中商業簿記
前払金
商品などを受け取る前に、代金の一部として支払った金額。
B/S 左側仕訳例 準備中商業簿記
仮払金
支払時に用途や確定額が分からない金額を、一時的に記録する科目。
B/S 左側仕訳例 準備中商業簿記
差入保証金
契約の保証として相手へ預け、原則として後日返してもらう金額。
B/S 左側仕訳例 準備中商業簿記
契約資産
商品等を引き渡したものの、代金を請求する権利にまだ条件が付いている金額。
B/S 左側仕訳例 準備中商業簿記
商品
販売目的で仕入れ、まだ販売していない商品。
B/S 左側仕訳例 準備中商業簿記
繰越商品
三分法で、決算時の商品在庫を記録する科目。
B/S 左側仕訳例 準備中商業簿記
貯蔵品
未使用の消耗品や切手など、翌期以降に使うもの。
B/S 左側仕訳例 準備中商業簿記
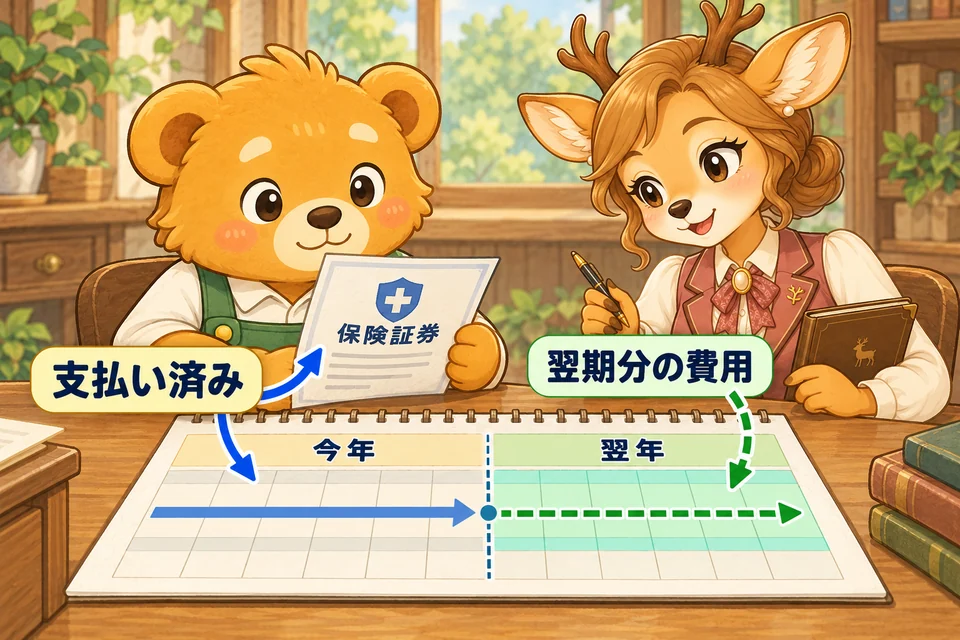
前払保険料
すでに支払った保険料のうち、翌期以降の期間に対応する金額。
B/S 左側仕訳例 準備中商業簿記
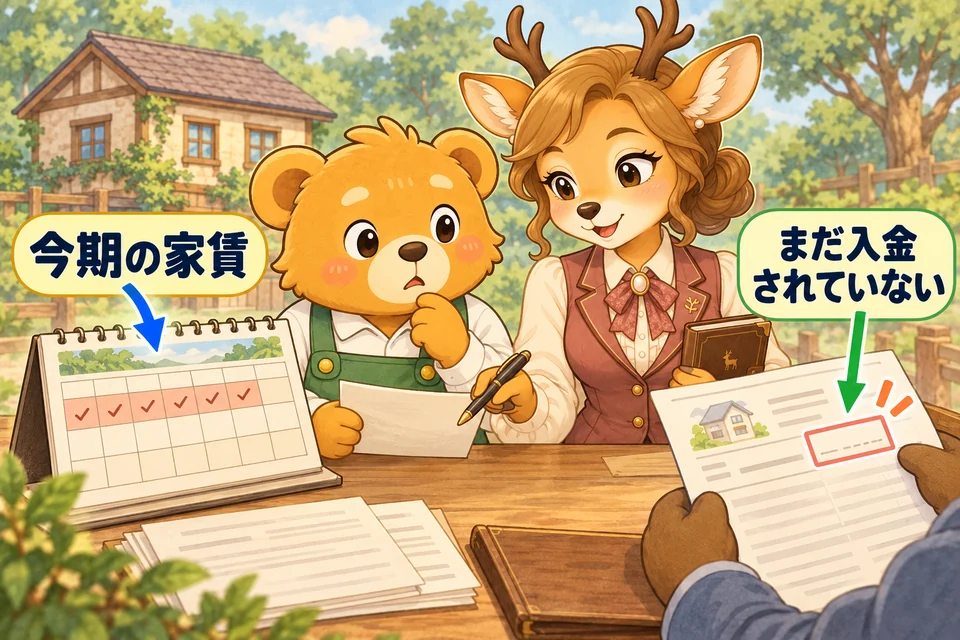
未収家賃
当期の収益になっている家賃のうち、まだ受け取っていない金額。
B/S 左側仕訳例 準備中商業簿記
長期前払費用
支払済みの費用のうち、長期にわたり将来の期間に対応する部分。
B/S 左側仕訳例 準備中商業簿記
建物
事務所や店舗、工場の建物など、長期間使う建築物。
B/S 左側仕訳例 準備中商業・工業共通
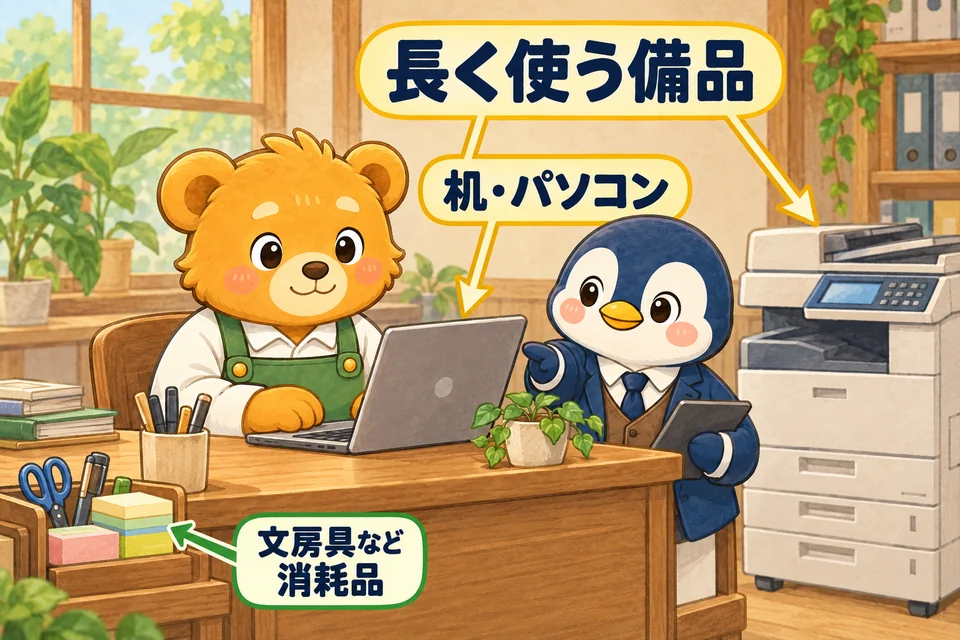
備品
机やパソコンなど、業務で長期間使う設備。
B/S 左側仕訳例 1件商業・工業共通
機械装置
製品の加工などに使う、製造用の機械や装置。
B/S 左側仕訳例 準備中商業・工業共通
車両運搬具
業務に使う自動車や運搬用の車両。
B/S 左側仕訳例 準備中商業・工業共通
土地
事業のために所有する敷地など。原則として減価償却しません。
B/S 左側仕訳例 準備中商業簿記
建設仮勘定
建物などが完成するまで、建設にかかった金額を一時的に集める科目。
B/S 左側仕訳例 準備中商業簿記
リース資産
現行のファイナンス・リースで、借手が資産として計上する対象物。
B/S 左側仕訳例 準備中商業簿記
のれん
合併等で取得した事業の取得原価が、受け入れた識別可能な純資産の時価を上回る差額。連結では、子会社への投資額と取得時の純資産の親会社持分との差額から考えます。
B/S 左側仕訳例 1件商業簿記
特許権
発明を一定期間、独占して利用できる権利。
B/S 左側仕訳例 準備中商業簿記
ソフトウェア
一定の要件を満たす、自社利用のソフトウェアの取得・制作費。
B/S 左側仕訳例 準備中商業簿記
ソフトウェア仮勘定
完成前の自社利用ソフトウェアについて、資産計上する制作費を集める科目。
B/S 左側仕訳例 準備中商業簿記
売買目的有価証券
価格の変動による利益を得る目的で保有する株式や債券。
B/S 左側仕訳例 1件商業簿記
満期保有目的債券
満期まで保有する意思と能力を持って保有する債券。
B/S 左側仕訳例 準備中商業簿記
子会社株式
他の会社を支配する目的で保有する、その会社の株式。
B/S 左側仕訳例 準備中商業簿記
関連会社株式
他の会社に重要な影響を与える関係で保有する、その会社の株式。
B/S 左側仕訳例 準備中商業簿記
その他有価証券
売買目的・満期保有目的・子会社株式・関連会社株式以外の有価証券。
B/S 左側仕訳例 1件商業簿記
繰延税金資産
将来の税負担を減らす一時差異について、税効果会計で計上する資産。
B/S 左側仕訳例 2件商業簿記
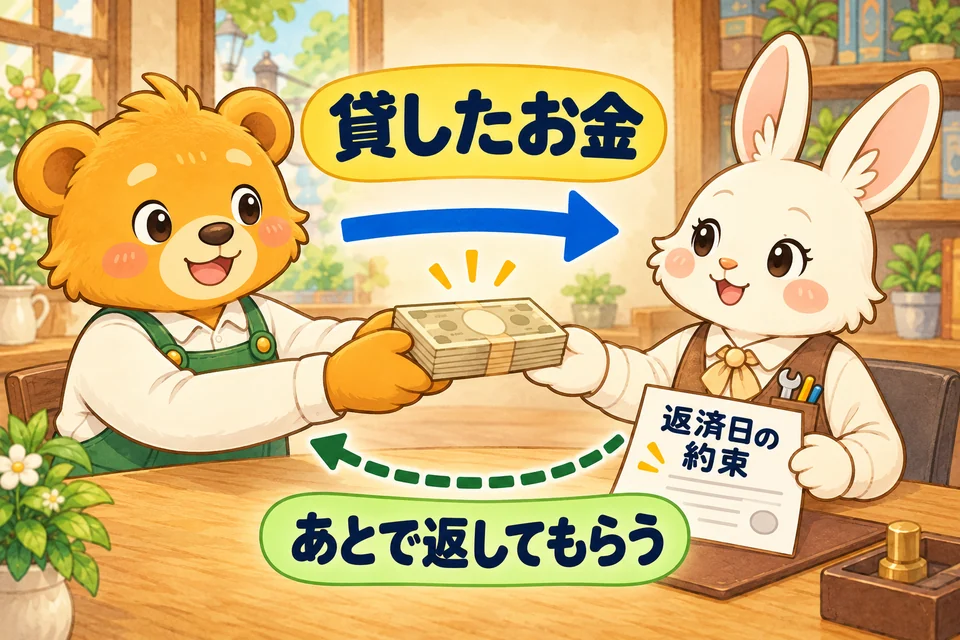
貸付金
金銭を貸し付け、後日返してもらう権利。
B/S 左側仕訳例 準備中商業簿記
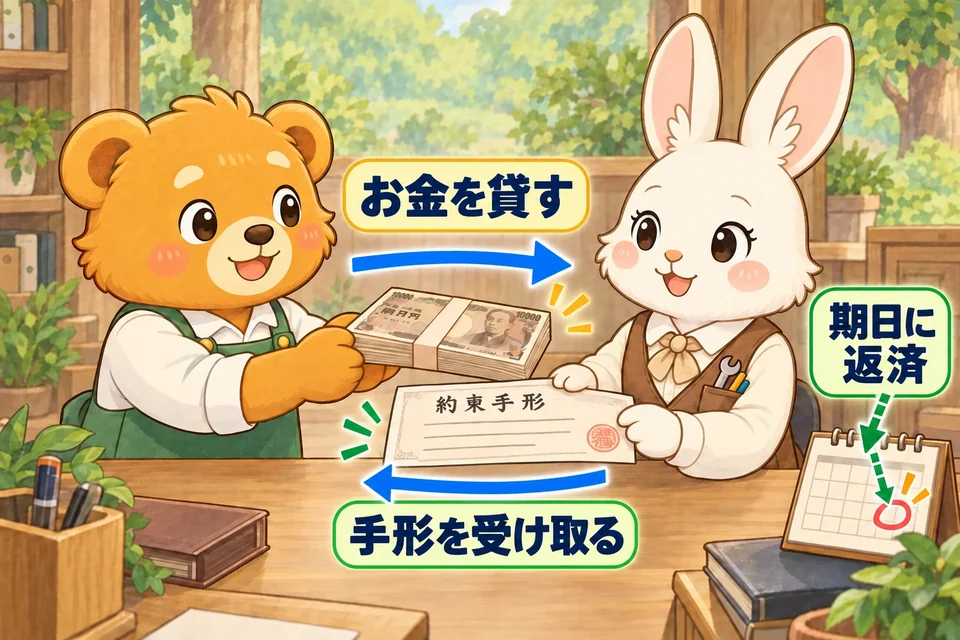
手形貸付金
貸付けに際し、借用証書の代わりに手形を受け取った金額。
B/S 左側仕訳例 準備中商業簿記
従業員貸付金
従業員に貸し付けた金銭。
B/S 左側仕訳例 準備中商業簿記
役員貸付金
役員に貸し付けた金銭。
B/S 左側仕訳例 準備中商業簿記
立替金
本来は他の人が負担する金額を、一時的に代わりに支払ったもの。
B/S 左側仕訳例 準備中商業簿記
従業員立替金
従業員が負担する金額を、会社が一時的に立て替えたもの。
B/S 左側仕訳例 準備中商業簿記
受取商品券
販売代金として受け取り、発行元に換金を請求する商品券。
B/S 左側仕訳例 準備中商業簿記
仮払消費税
税抜方式で、仕入れなどの際に支払った消費税を一時的に記録する科目。
B/S 左側仕訳例 1件商業簿記
仮払法人税等
法人税・住民税・事業税を、中間納付などで先に支払った金額。
B/S 左側仕訳例 2件商業簿記
未収還付法人税等
中間納付額が確定税額を上回る場合などに、法人税等の還付として受け取る金額。
B/S 左側仕訳例 準備中商業簿記
未収還付消費税
税抜方式の決算で、仮払消費税が仮受消費税を上回る場合などに、還付として受け取る消費税。
B/S 左側仕訳例 1件商業簿記
不渡手形
支払期日を迎えても決済されず、相手に請求する手形代金など。
B/S 左側仕訳例 1件商業簿記
材料
製品を作るために購入し、まだ使っていない原料や補助材料など。
B/S 左側仕訳例 3件工業簿記
仕掛品
製造途中の製品に集まっている原価。完成すると製品へ振り替えます。
B/S 左側仕訳例 4件工業簿記
製品
完成し、まだ販売していない製品の原価。販売すると売上原価へ振り替えます。
B/S 左側仕訳例 2件工業簿記
負債35科目
借りたお金や、あとで支払う義務。
増えたら貸方 / 減ったら借方
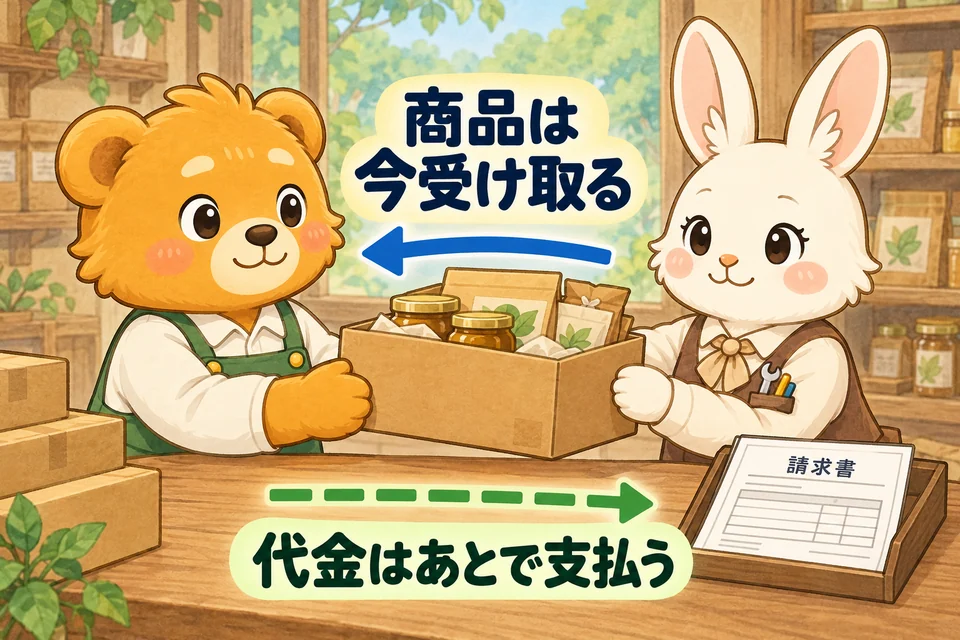
買掛金
通常の営業取引で、後日支払う代金。
B/S 右上仕訳例 1件商業・工業共通
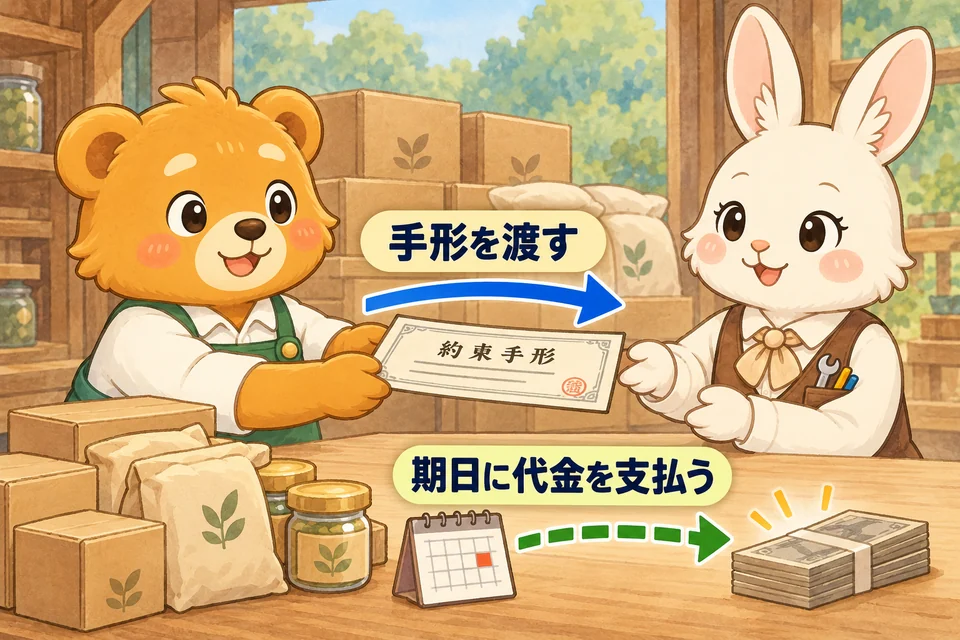
支払手形
営業取引で手形を振り出し、期日に代金を支払う義務。
B/S 右上仕訳例 準備中商業・工業共通
電子記録債務
電子記録によって発生する、営業取引の支払義務。
B/S 右上仕訳例 準備中商業・工業共通
営業外支払手形
固定資産の購入など、営業取引以外で振り出した手形。
B/S 右上仕訳例 準備中商業簿記
営業外電子記録債務
固定資産の購入など、営業取引以外から生じた電子記録債務。
B/S 右上仕訳例 準備中商業簿記
未払金
固定資産の購入代金など、営業取引以外で後日支払う金額。
B/S 右上仕訳例 準備中商業・工業共通
短期借入金
短期に返済する予定で借り入れた金額。
B/S 右上仕訳例 準備中商業簿記
長期借入金
長期にわたり返済する予定で借り入れた金額。
B/S 右上仕訳例 準備中商業簿記
契約負債
顧客から対価を受け取ったものの、商品やサービスの提供がまだ済んでいない義務。
B/S 右上仕訳例 準備中商業簿記
前受金
商品等を引き渡す前に、代金の一部として受け取った金額。
B/S 右上仕訳例 準備中商業簿記
未払利息
当期の費用となる利息のうち、まだ支払っていない金額。
B/S 右上仕訳例 準備中商業簿記
賞与引当金
翌期に支払う賞与のうち、当期の負担に対応する見積額。
B/S 右上仕訳例 2件商業簿記
修繕引当金
将来の修繕に備え、当期の負担となる見積額を計上する科目。
B/S 右上仕訳例 準備中商業簿記
商品保証引当金
販売した商品の無償修理などに備え、将来の支出を見積もった金額。
B/S 右上仕訳例 1件商業簿記
退職給付引当金
従業員の退職給付について、当期末までの負担のうち、将来の支給に備えて計上している金額。
B/S 右上仕訳例 準備中商業簿記
リース債務
現行のファイナンス・リースで、借手が計上するリース料の支払義務。
B/S 右上仕訳例 準備中商業簿記
繰延税金負債
将来の税負担を増やす一時差異について、税効果会計で計上する負債。
B/S 右上仕訳例 1件商業簿記
未払法人税等
当期の法人税・住民税・事業税のうち、まだ納めていない金額。
B/S 右上仕訳例 2件商業簿記
未払配当金
配当が決議された後、株主へまだ支払っていない金額。
B/S 右上仕訳例 準備中商業簿記
借入金
借り入れた金銭を、後日返す義務。
B/S 右上仕訳例 準備中商業簿記
役員借入金
会社が役員から借り入れた金額。
B/S 右上仕訳例 準備中商業簿記
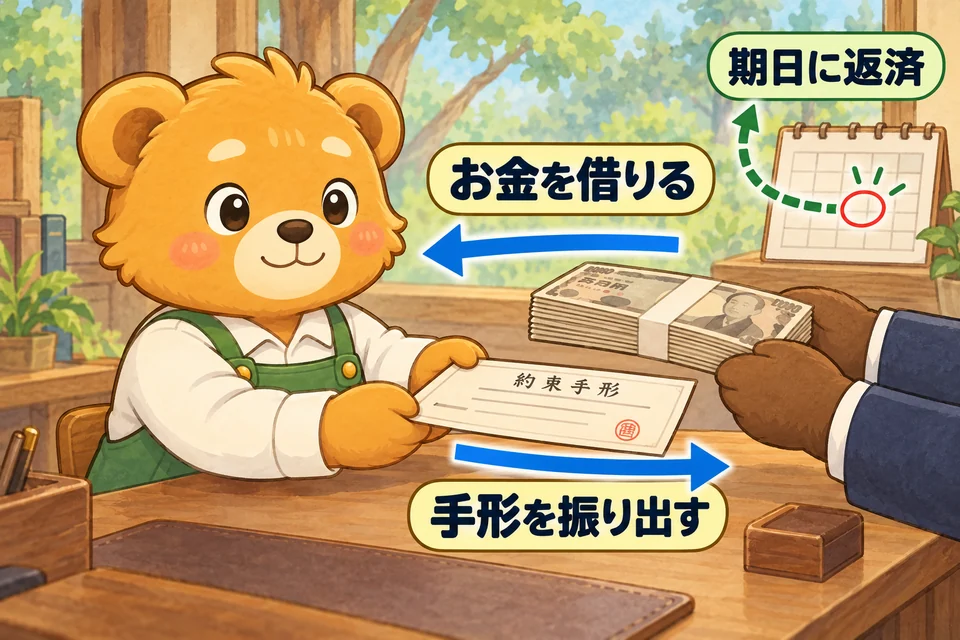
手形借入金
借入れに際し、借用証書の代わりに手形を振り出した金額。
B/S 右上仕訳例 準備中商業簿記
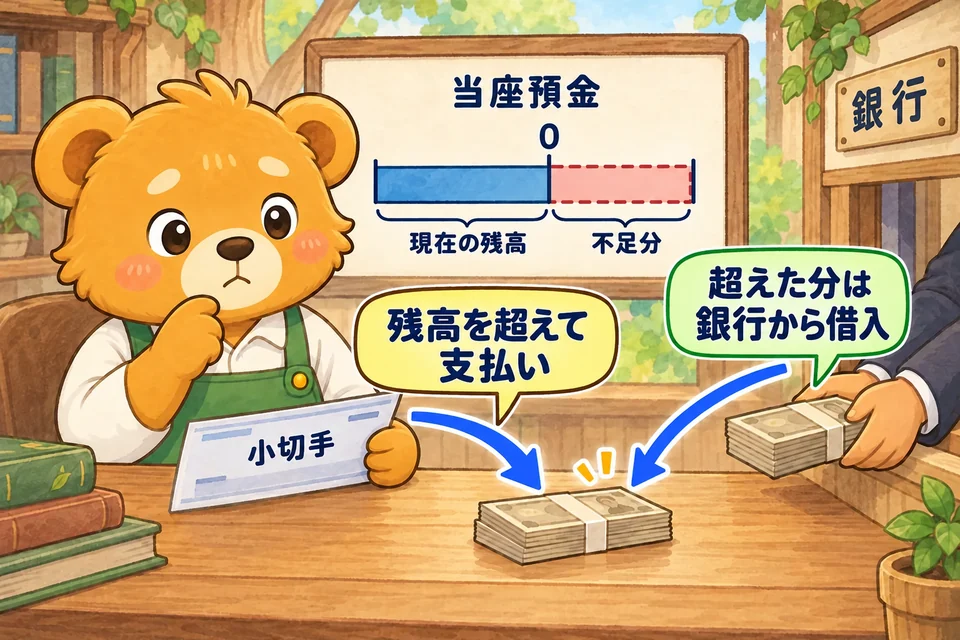
当座借越
当座借越契約に基づき、当座預金の残高を超えて銀行から借り入れた金額。
B/S 右上仕訳例 準備中商業簿記
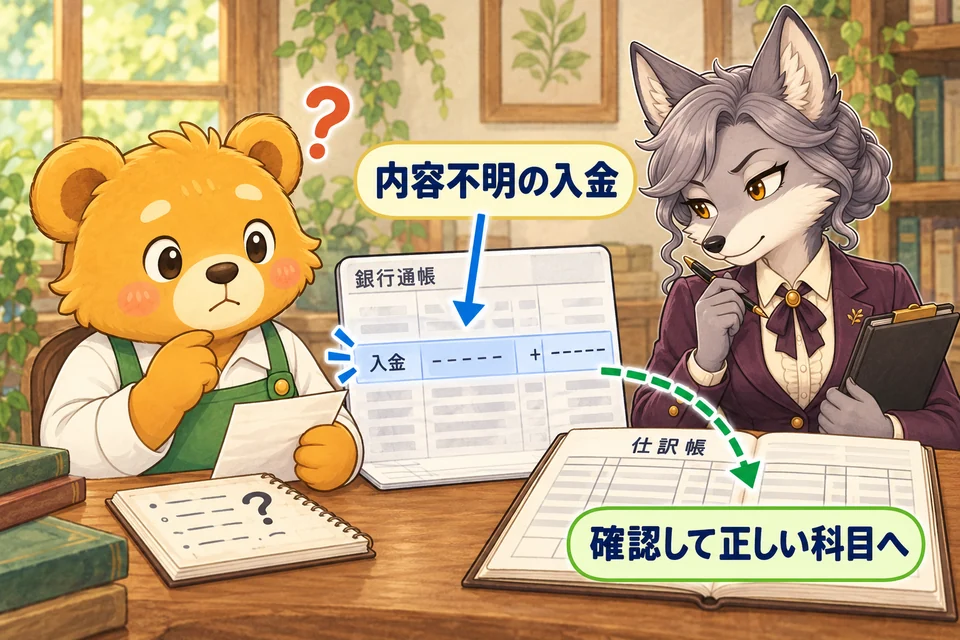
仮受金
受取時に内容が分からない入金を、一時的に記録する科目。
B/S 右上仕訳例 準備中商業簿記
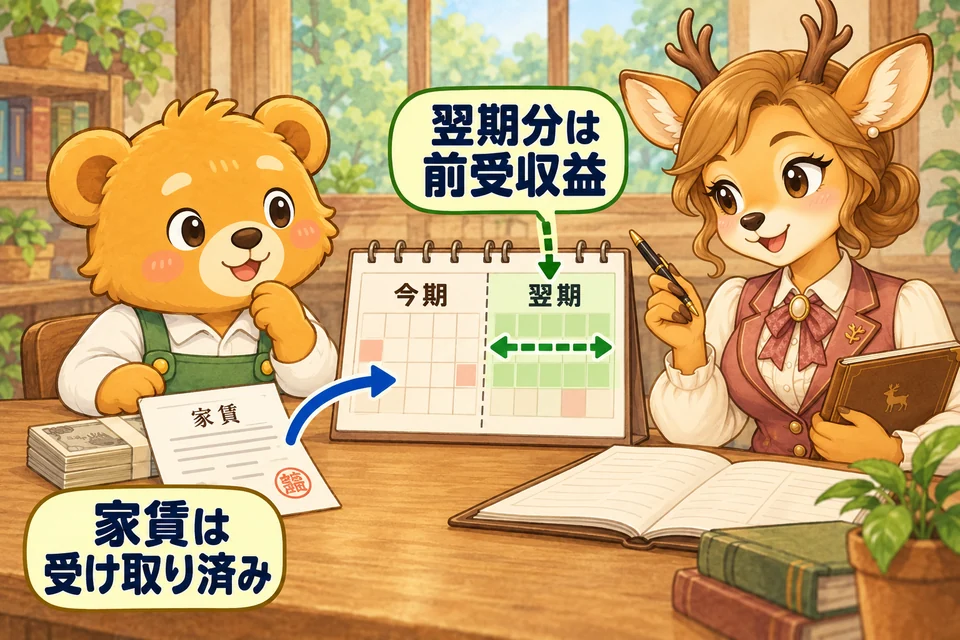
前受地代
受取済みの地代のうち、翌期以降の期間に対応する金額。
B/S 右上仕訳例 準備中商業簿記
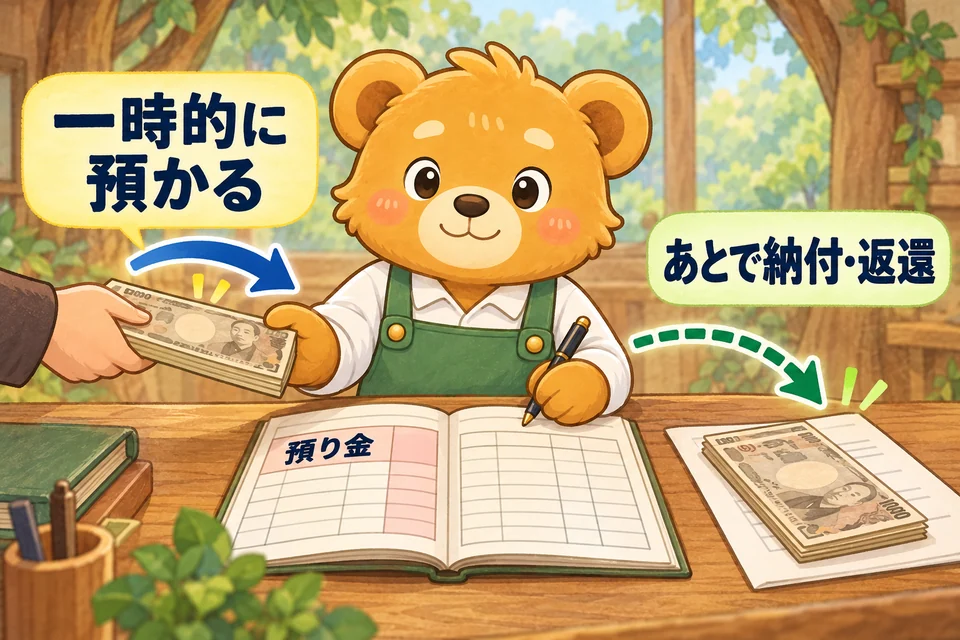
預り金
他の人へ渡したり返したりするために、一時的に預かった金額。
B/S 右上仕訳例 準備中商業・工業共通
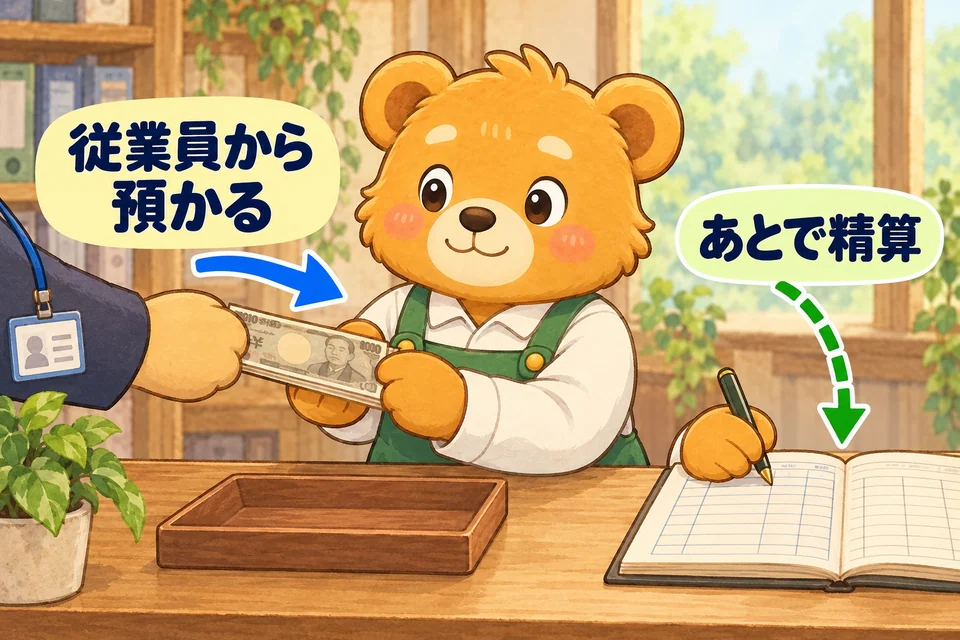
従業員預り金
従業員のために会社が一時的に預かっている金額。
B/S 右上仕訳例 準備中商業簿記
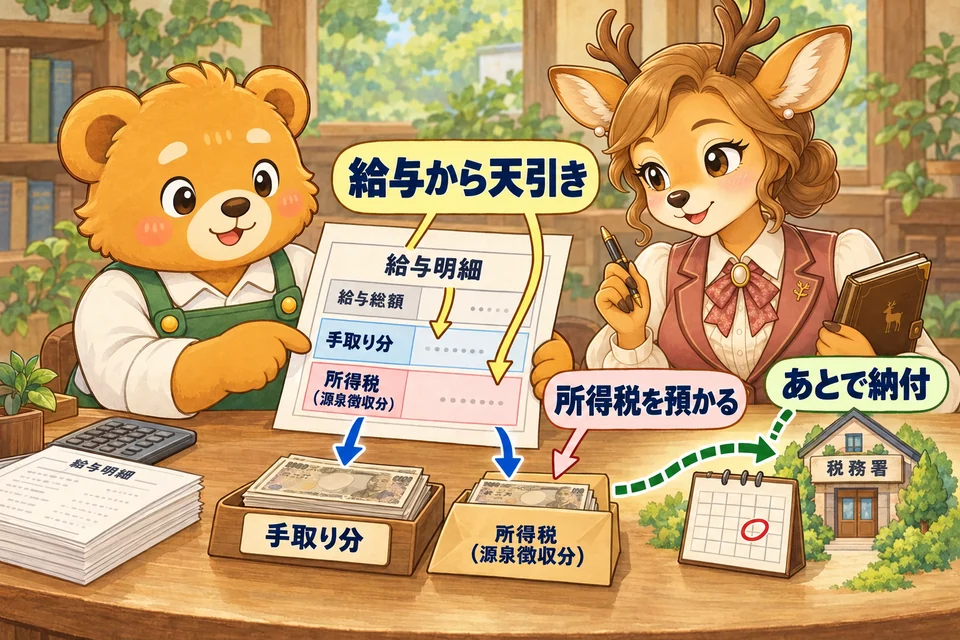
所得税預り金
給料などから差し引き、税務署へ納めるまで預かっている所得税。
B/S 右上仕訳例 準備中商業・工業共通
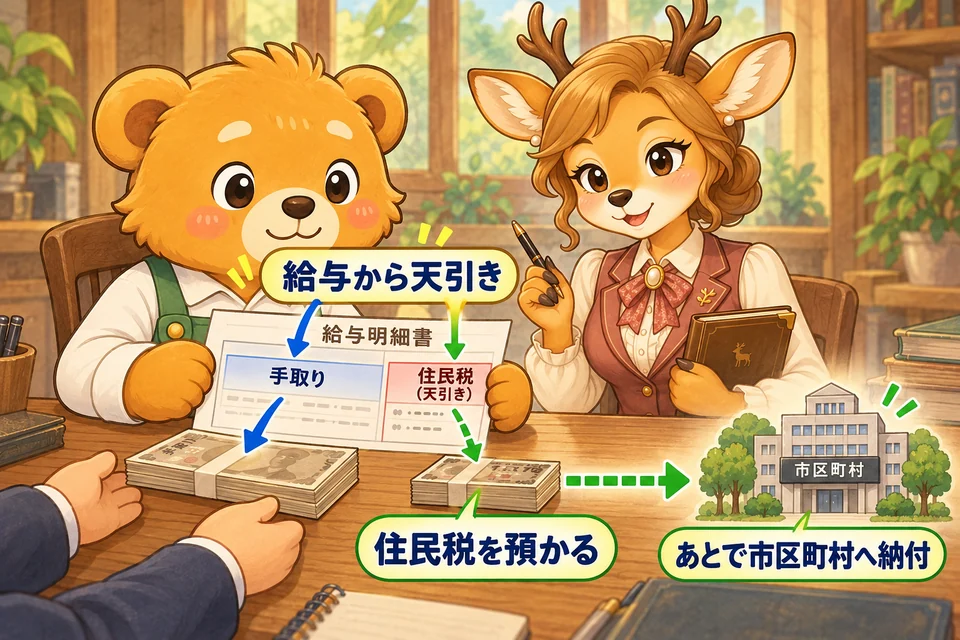
住民税預り金
給料から差し引き、自治体へ納めるまで預かっている住民税。
B/S 右上仕訳例 準備中商業簿記
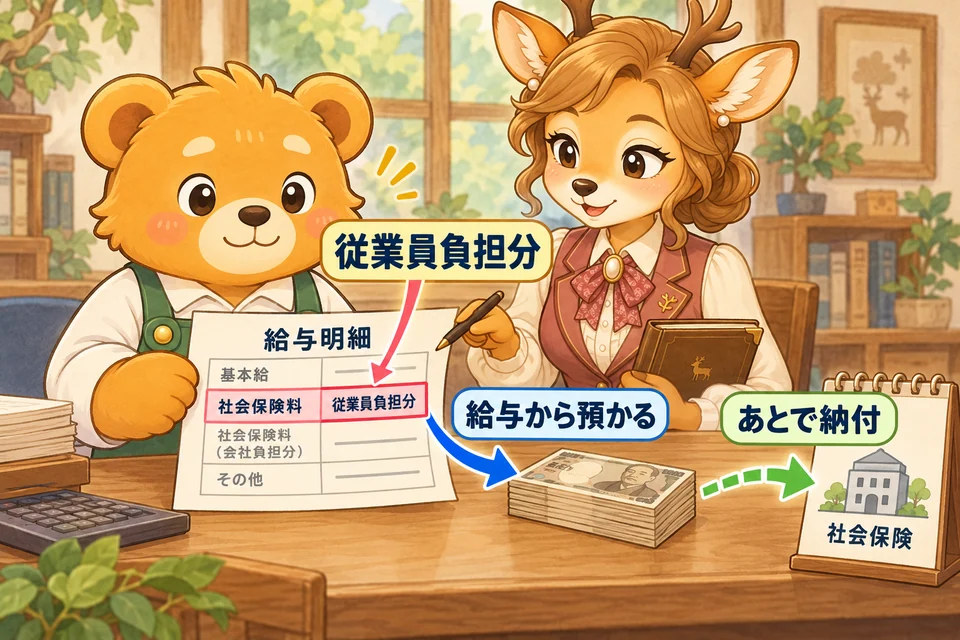
社会保険料預り金
従業員負担分の社会保険料を、納付まで預かっている金額。
B/S 右上仕訳例 準備中商業・工業共通
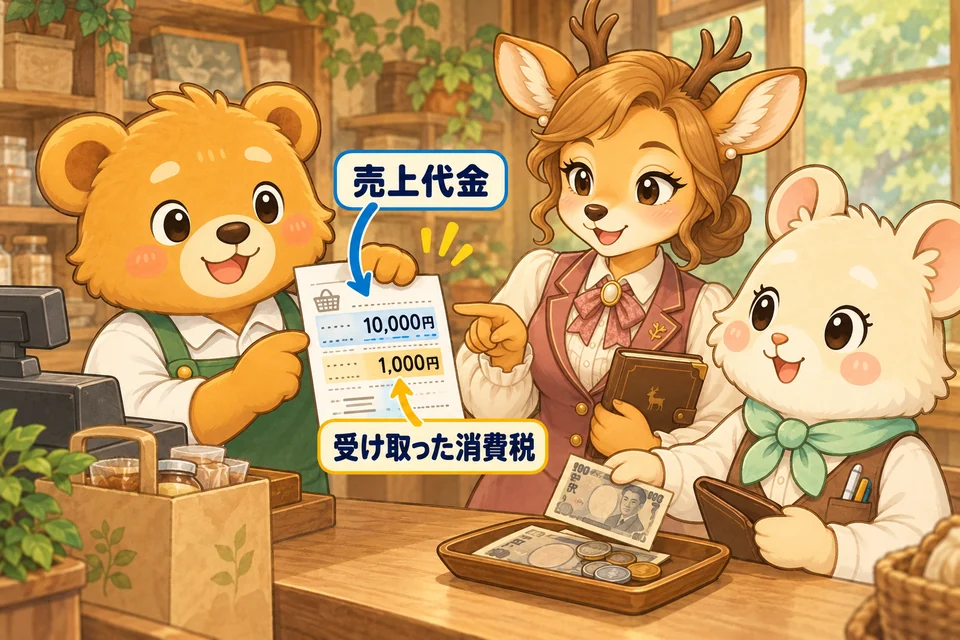
仮受消費税
税抜方式で、売上などの際に受け取った消費税を一時的に記録する科目。
B/S 右上仕訳例 1件商業簿記
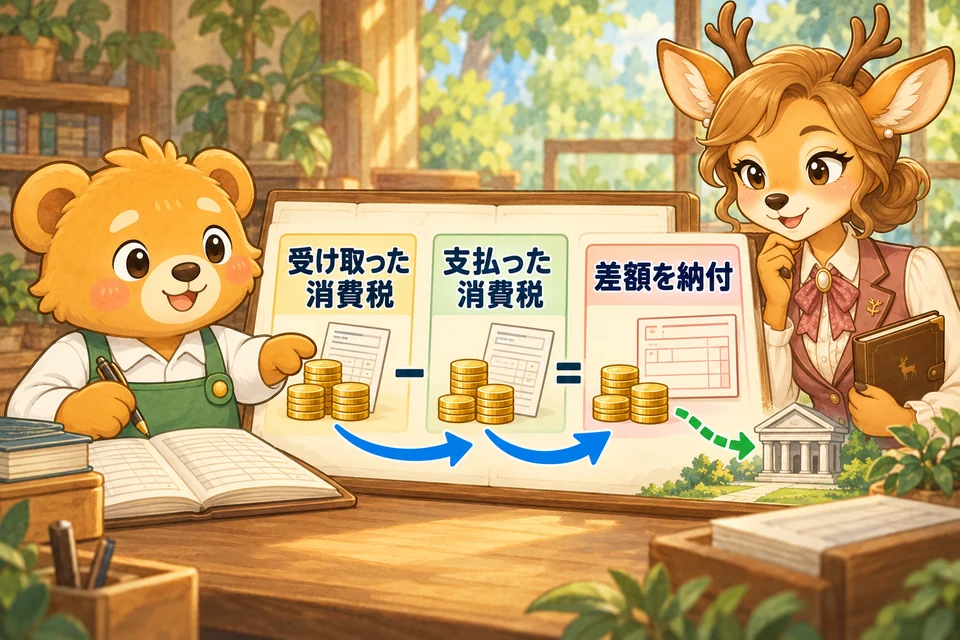
未払消費税
消費税の納付額のうち、まだ納めていない金額。
B/S 右上仕訳例 準備中商業簿記
預り保証金
契約の保証として相手から預かり、原則として後日返す金額。
B/S 右上仕訳例 準備中商業簿記
長期未払金
固定資産の割賦購入代金など、長期にわたって支払う未払額。
B/S 右上仕訳例 準備中商業簿記
未払賃金
当月までに発生した賃金のうち、まだ支払っていない金額。
B/S 右上仕訳例 準備中工業簿記
純資産9科目
出資や利益の蓄積、評価差額、非支配株主の持分など。
科目ごとの増減・評価の向きを確認
資本金
株主から受け入れた出資などのうち、資本金として計上する金額。
B/S 右下仕訳例 準備中商業簿記
資本準備金
株式の発行などで生じた資本取引の金額を、法定の準備金として積み立てたもの。
B/S 右下仕訳例 準備中商業簿記
その他資本剰余金
資本剰余金のうち、資本準備金以外の部分。
B/S 右下仕訳例 準備中商業簿記
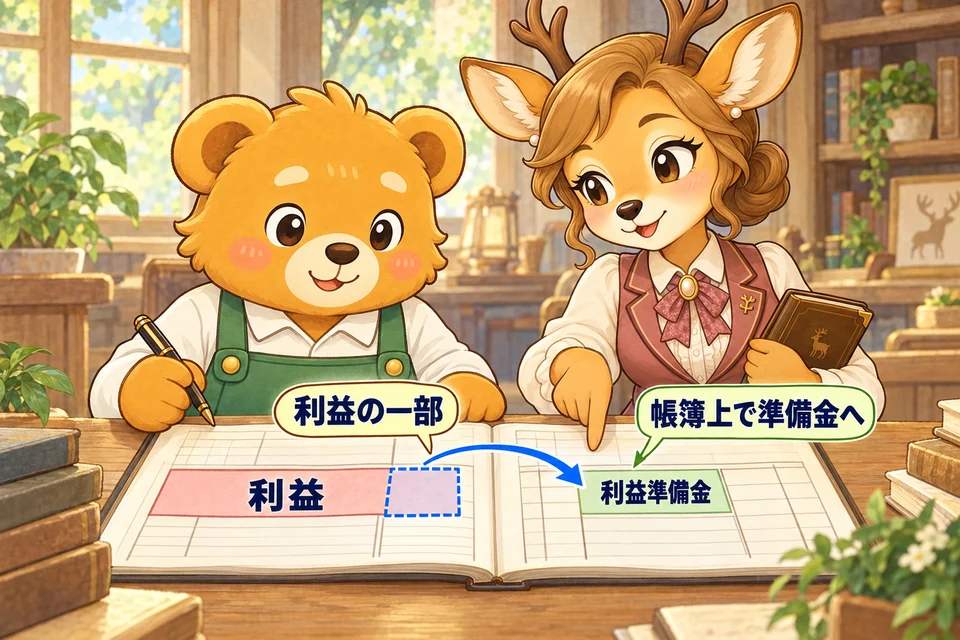
利益準備金
配当などに伴って、利益から法定の準備金として積み立てた金額。
B/S 右下仕訳例 準備中商業簿記
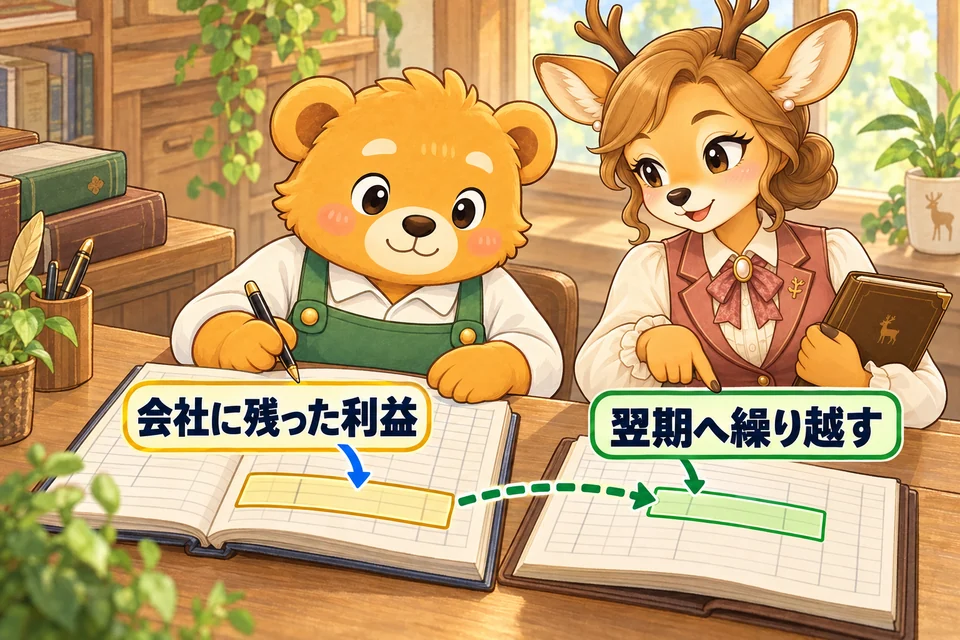
繰越利益剰余金
利益剰余金のうち、準備金や任意積立金などを除いて繰り越す金額。
B/S 右下仕訳例 準備中商業簿記
別途積立金
会社が利益の一部を、特定の目的を定めず任意に積み立てた金額。
B/S 右下仕訳例 準備中商業簿記
株式申込証拠金
新株の申込みに対して受け取り、払込期日まで一時的に記録する金額。
B/S 右下仕訳例 準備中商業簿記
その他有価証券評価差額金
その他有価証券の時価評価による差額を、税効果も考慮して純資産へ計上する科目。
B/S 右下仕訳例 1件商業簿記
非支配株主持分
連結上、子会社の純資産のうち親会社以外の株主に帰属する部分。
B/S 右下仕訳例 2件商業簿記
収益21科目
売上や受取利息など、利益を増やすもの。
発生したら貸方
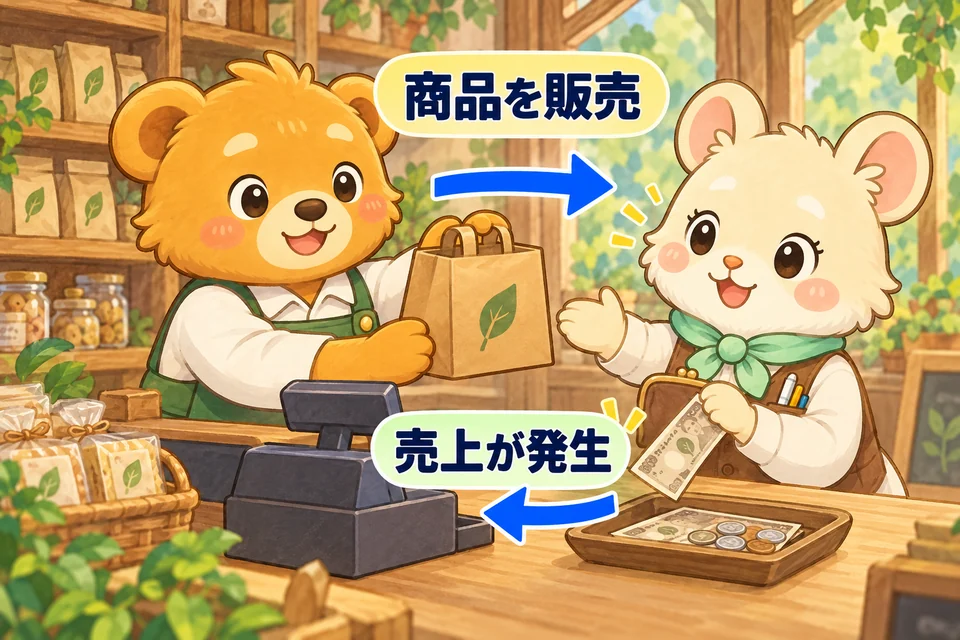
売上
商品や製品を販売することで生じる収益。
P/L 右側仕訳例 準備中商業・工業共通
役務収益
サービスの提供により生じる収益。
P/L 右側仕訳例 準備中商業簿記
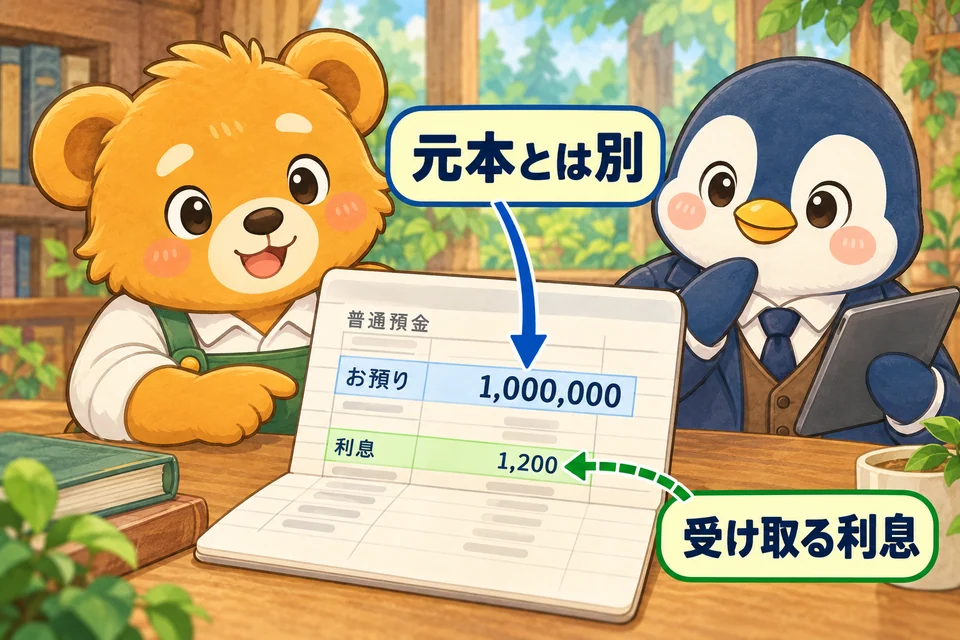
受取利息
預金や貸付けなどによって受け取る利息。
P/L 右側仕訳例 準備中商業簿記
受取配当金
保有する株式について受け取る配当金。
P/L 右側仕訳例 準備中商業簿記
有価証券利息
保有する債券から生じる利息や、償却原価法による調整額を記録する科目。
P/L 右側仕訳例 準備中商業簿記
有価証券売却益
売買目的有価証券を帳簿価額より高く売ったときの利益。
P/L 右側仕訳例 準備中商業簿記
有価証券評価益
売買目的有価証券の時価が帳簿価額を上回るときの評価益。
P/L 右側仕訳例 1件商業簿記
投資有価証券売却益
その他有価証券などの売却で生じた利益を記録する科目。
P/L 右側仕訳例 準備中商業簿記
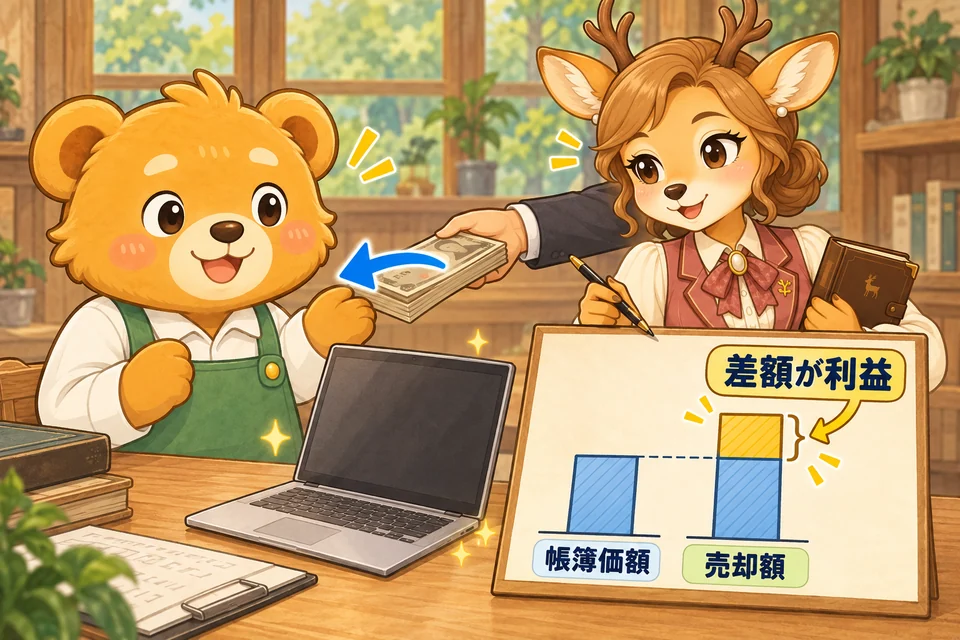
固定資産売却益
固定資産の売却額が帳簿価額を上回ったときの利益。
P/L 右側仕訳例 準備中商業簿記
保険差益
確定した保険金が、対応する損失額を上回った部分。
P/L 右側仕訳例 準備中商業簿記
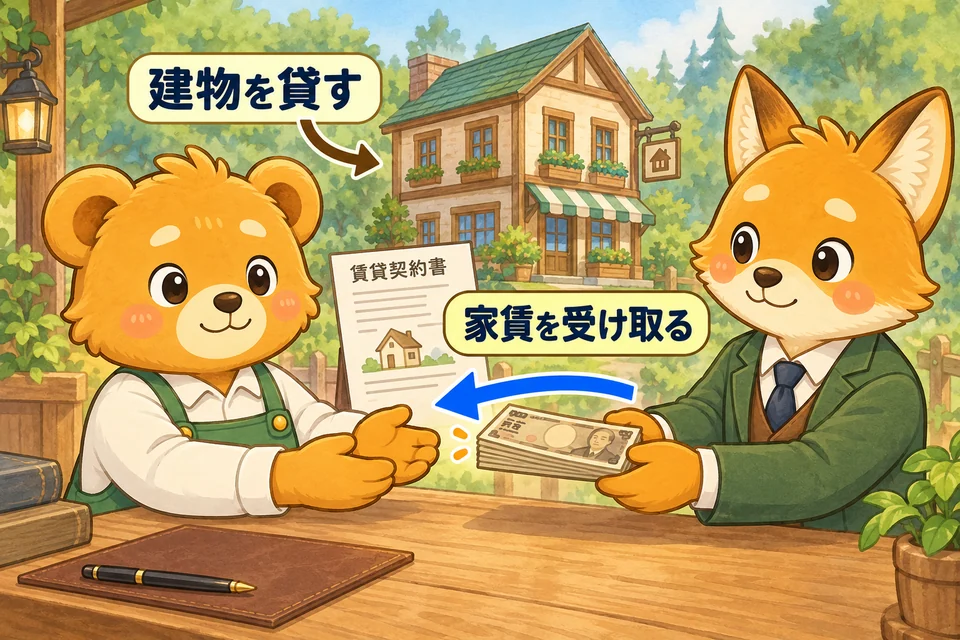
受取家賃
建物などを貸すことにより生じる収益。
P/L 右側仕訳例 準備中商業簿記
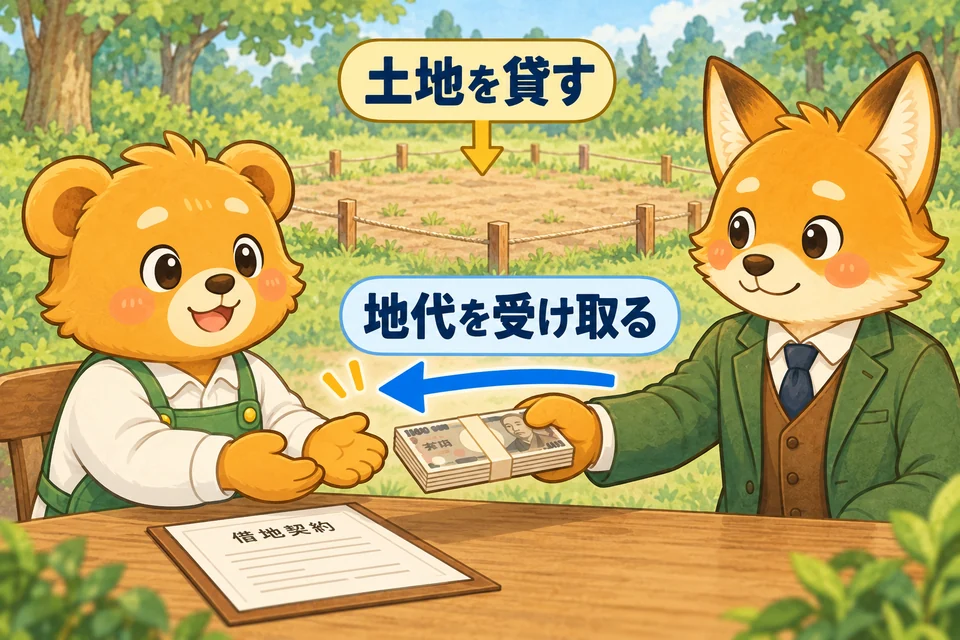
受取地代
土地を貸すことにより生じる収益。
P/L 右側仕訳例 準備中商業簿記
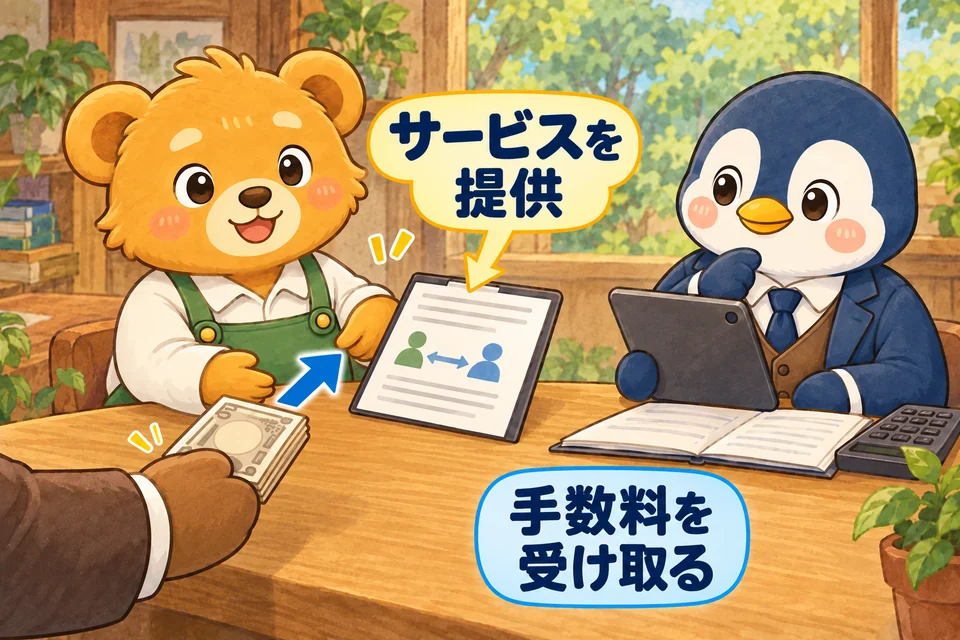
受取手数料
仲介などのサービスの対価として受け取る手数料。
P/L 右側仕訳例 準備中商業簿記
雑益
他の科目にまとめにくい、少額の収益などを記録する科目。
P/L 右側仕訳例 準備中商業簿記
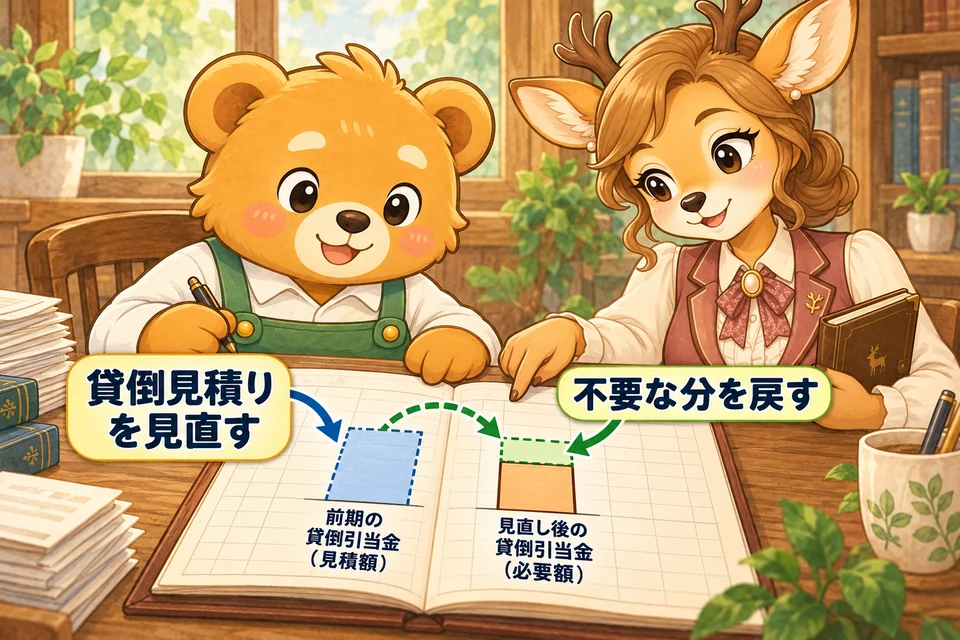
貸倒引当金戻入
設定済みの貸倒引当金が必要額を上回るため、減額する金額。
P/L 右側仕訳例 準備中商業簿記
償却債権取立益
過去の期に貸倒処理した債権を、当期に回収したときの利益。
P/L 右側仕訳例 準備中商業簿記
修繕引当金戻入
不要になった修繕引当金を取り崩し、収益として戻す金額。
P/L 右側仕訳例 準備中商業簿記
商品保証引当金戻入
不要になった商品保証引当金を取り崩し、収益として戻す金額。
P/L 右側仕訳例 準備中商業簿記
負ののれん発生益
合併等の取得原価が、受け入れる識別可能な純資産の時価を下回る場合に生じる利益。
P/L 右側仕訳例 準備中商業簿記
国庫補助金受贈益
固定資産の取得に充てる国庫補助金の受入れを、利益として記録する科目。
P/L 右側仕訳例 準備中商業簿記
工事負担金受贈益
固定資産の取得・工事のために受け入れた工事負担金を、利益として記録する科目。
P/L 右側仕訳例 準備中商業簿記
費用48科目
仕入や給料など、利益を減らすもの。
発生したら借方
仕入
三分法で、販売目的の商品を仕入れた金額を記録する科目。
P/L 左側仕訳例 準備中商業簿記
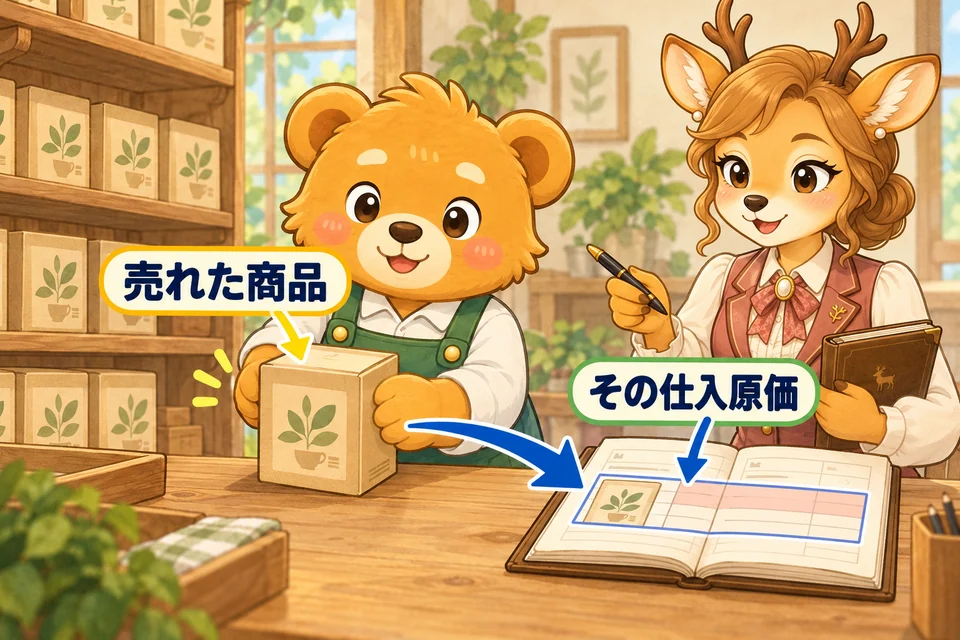
売上原価
当期に販売した商品・製品に対応する原価。
P/L 左側仕訳例 2件商業・工業共通
役務原価
提供したサービスに対応する原価。
P/L 左側仕訳例 準備中商業簿記
棚卸減耗損
商品の実際数量が帳簿数量より少ないために生じる損失。
P/L 左側仕訳例 準備中商業簿記
商品評価損
商品の収益性の低下により、帳簿価額を切り下げる損失。
P/L 左側仕訳例 準備中商業簿記
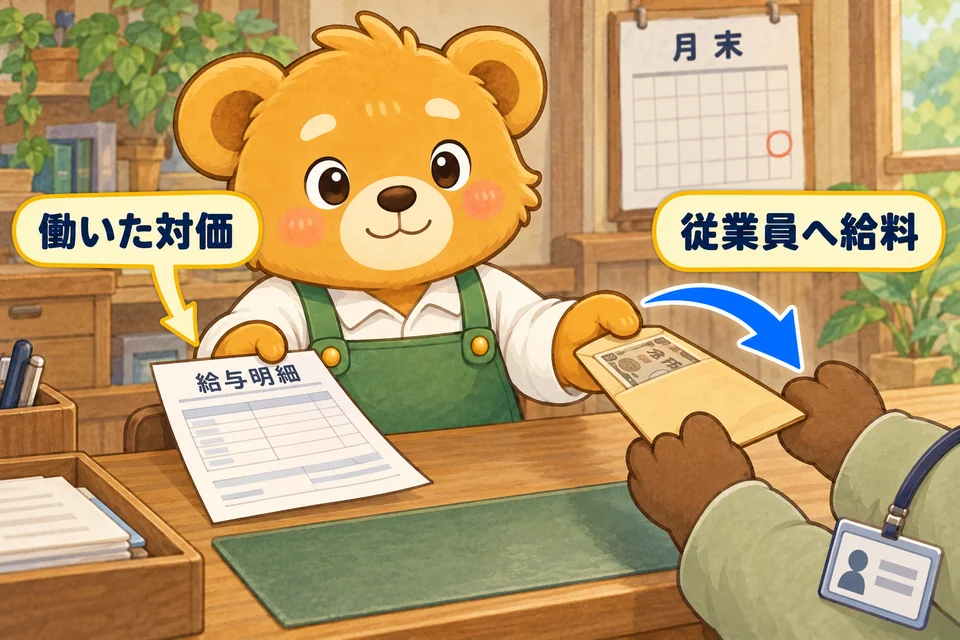
給料
事務や販売などに従事する従業員の給料。
P/L 左側仕訳例 準備中商業・工業共通
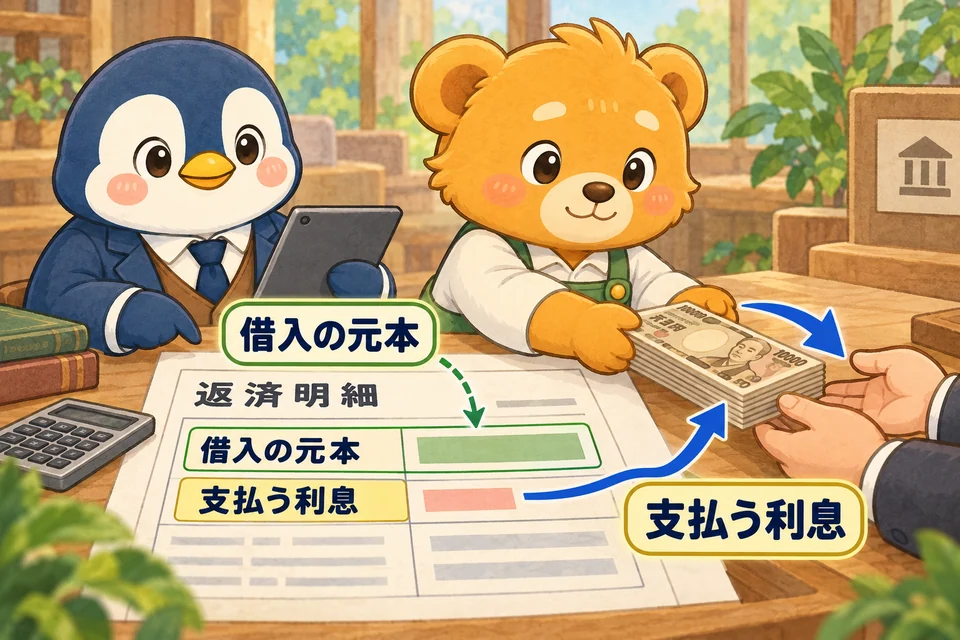
支払利息
借入金などに対して負担する利息。
P/L 左側仕訳例 準備中商業簿記
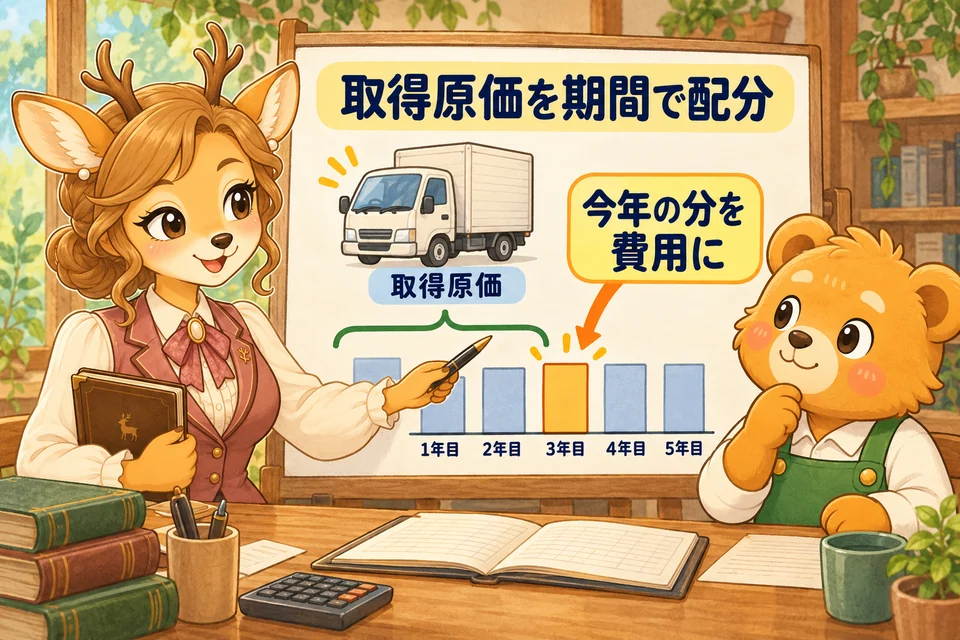
減価償却費
長期間使う固定資産の取得原価を、使う期間へ配分した当期分の費用。
P/L 左側仕訳例 準備中商業・工業共通
のれん償却
のれんを、その効果が及ぶ期間に配分した当期分の費用。
P/L 左側仕訳例 1件商業簿記
ソフトウェア償却
資産計上したソフトウェアを、利用する期間へ配分した当期分の費用。
P/L 左側仕訳例 準備中商業簿記
研究開発費
新しい知識や製品・技術を研究・開発するための支出を費用処理する科目。
P/L 左側仕訳例 準備中商業簿記
退職給付費用
従業員の退職給付について、当期の負担となる費用。
P/L 左側仕訳例 準備中商業簿記
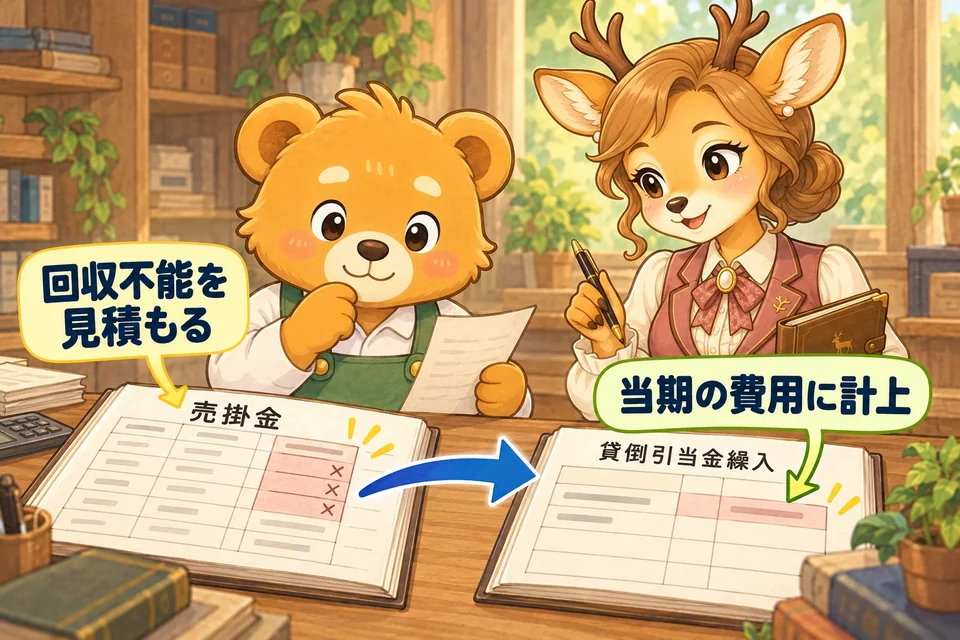
貸倒引当金繰入
貸倒引当金を設定・追加するための費用。
P/L 左側仕訳例 準備中商業簿記
有価証券売却損
売買目的有価証券を帳簿価額より低く売ったときの損失。
P/L 左側仕訳例 準備中商業簿記
有価証券評価損
売買目的有価証券の時価が帳簿価額を下回るときの評価損。
P/L 左側仕訳例 準備中商業簿記
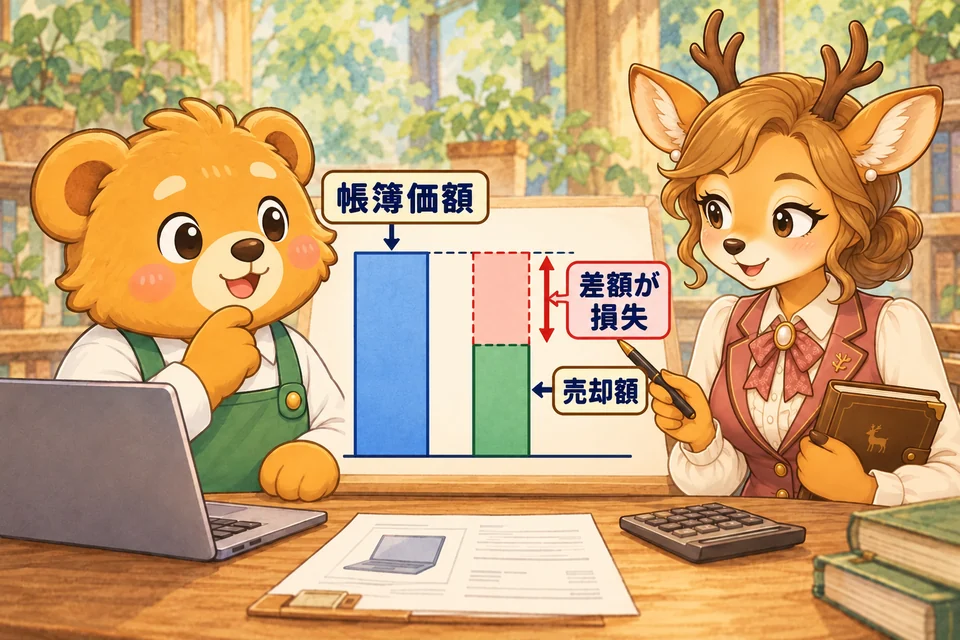
固定資産売却損
固定資産の売却額が帳簿価額を下回ったときの損失。
P/L 左側仕訳例 準備中商業簿記
固定資産除却損
使わなくなった固定資産を帳簿から除いたときに生じる損失。
P/L 左側仕訳例 準備中商業簿記
固定資産圧縮損
国庫補助金や工事負担金を受け入れて取得した固定資産について、直接控除方式で帳簿価額を減らす金額。
P/L 左側仕訳例 準備中商業簿記
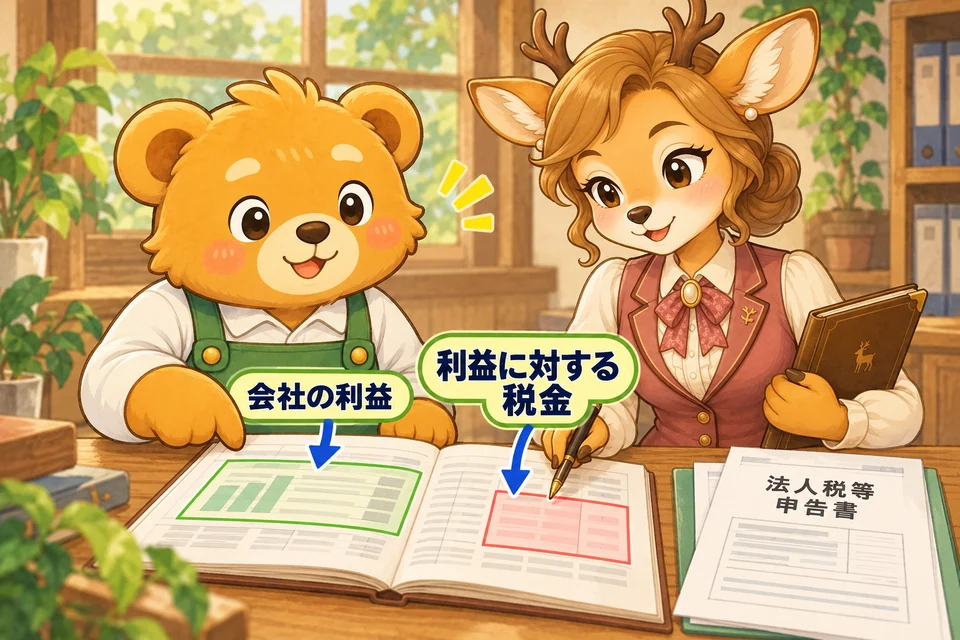
法人税、住民税及び事業税
当期の所得などに対する法人税・住民税・事業税を、費用として記録する科目。
P/L 左側仕訳例 3件商業簿記
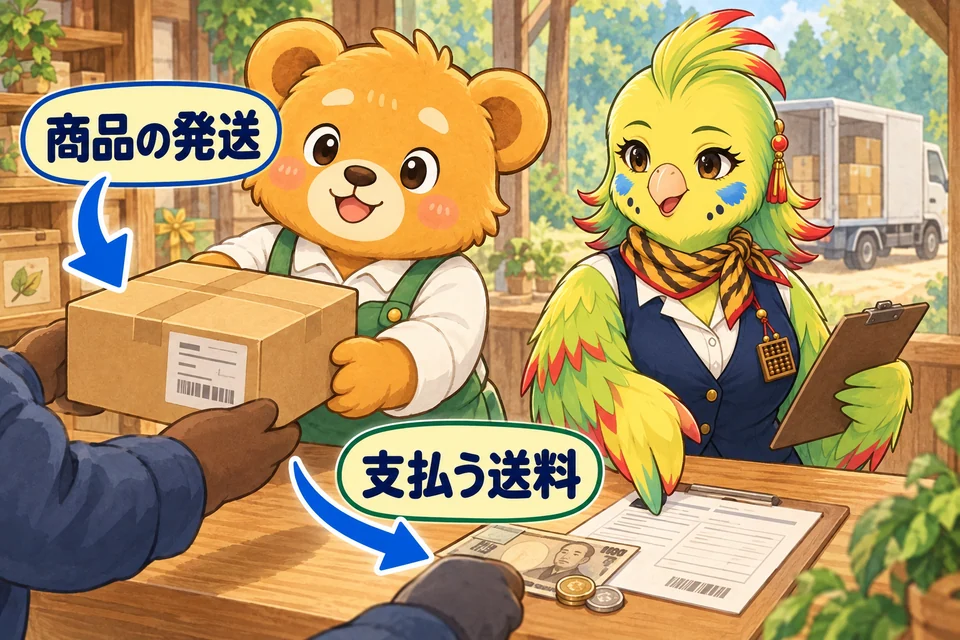
発送費
販売した商品を発送するために負担する運賃など。
P/L 左側仕訳例 準備中商業簿記
法定福利費
社会保険料のうち、会社が法令により負担する部分。
P/L 左側仕訳例 準備中商業・工業共通
広告宣伝費
商品や会社を広く知らせる広告・宣伝の費用。
P/L 左側仕訳例 準備中商業簿記
支払手数料
振込手数料や販売手数料など、サービスに対して支払う費用。
P/L 左側仕訳例 準備中商業簿記
旅費交通費
業務の移動や出張にかかる交通費など。
P/L 左側仕訳例 準備中商業簿記
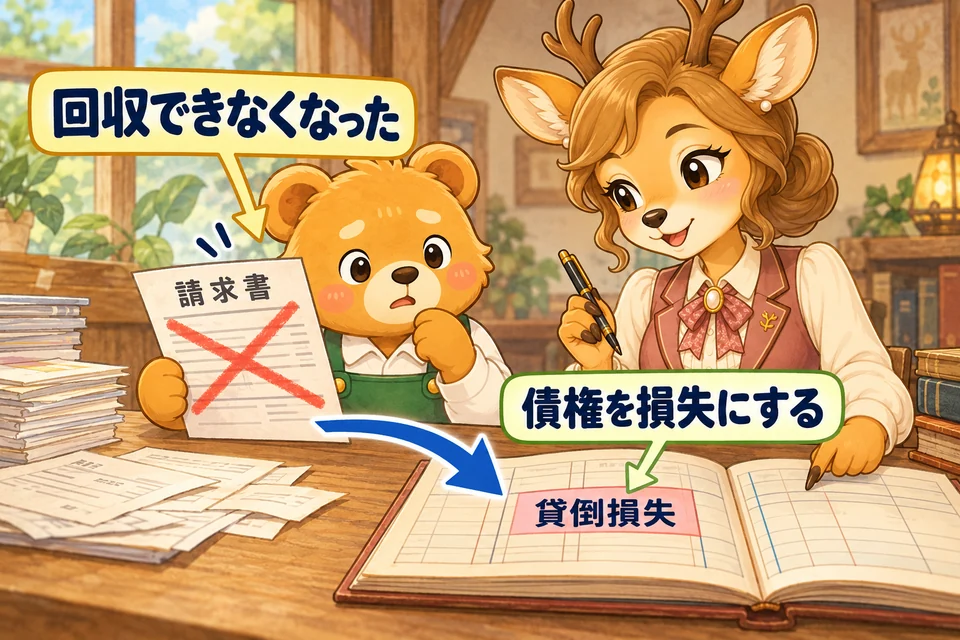
貸倒損失
売掛金や貸付金などが回収できなくなったことによる損失。
P/L 左側仕訳例 準備中商業簿記
通信費
電話・郵便・インターネットなど、通信にかかる費用。
P/L 左側仕訳例 準備中商業簿記
消耗品費
文房具など、業務で使う消耗品にかかる費用。
P/L 左側仕訳例 準備中商業・工業共通
水道光熱費
水道・電気・ガスなどの使用料。
P/L 左側仕訳例 準備中商業・工業共通
支払家賃
店舗や事務所など、建物を借りるための費用。
P/L 左側仕訳例 準備中商業簿記
支払地代
土地を借りるための費用。
P/L 左側仕訳例 準備中商業簿記
保険料
火災保険などの契約により、当期が負担する保険の費用。
P/L 左側仕訳例 準備中商業・工業共通
租税公課
固定資産税や印紙税など、法人税等とは分けて扱う税金・公的負担。
P/L 左側仕訳例 準備中商業・工業共通
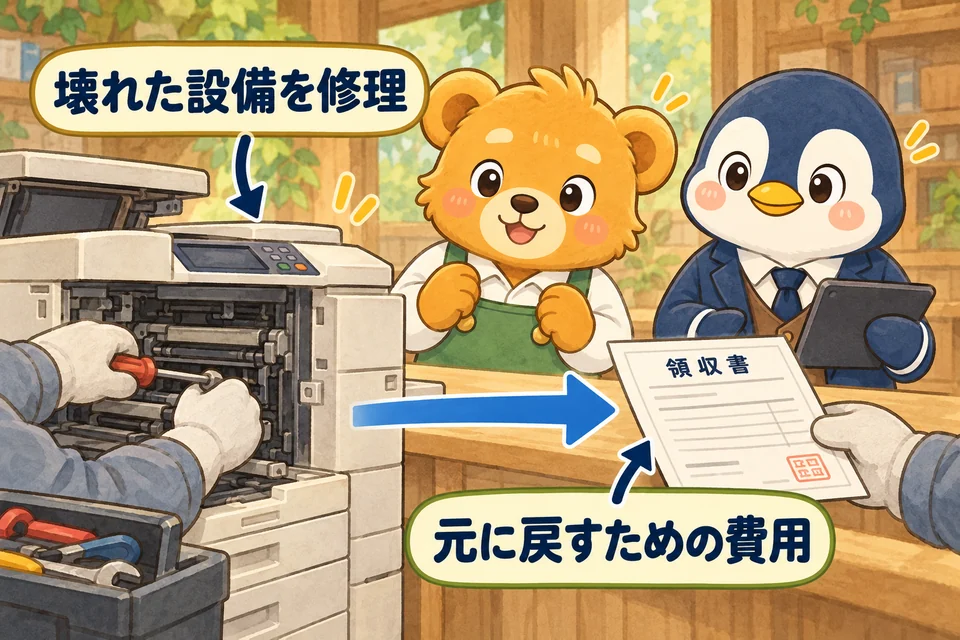
修繕費
固定資産の維持や原状回復のための修理費用。
P/L 左側仕訳例 準備中商業・工業共通
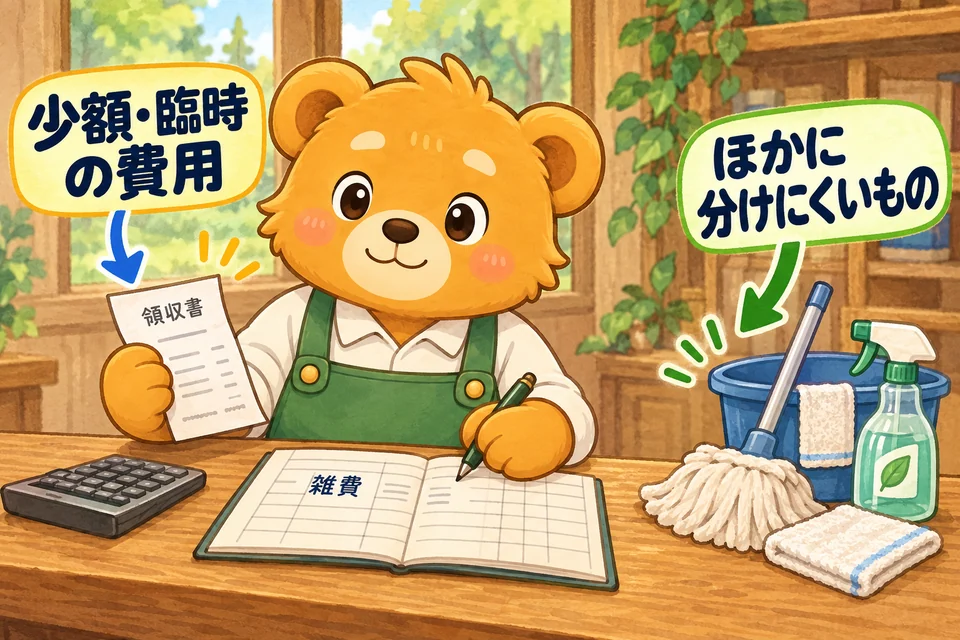
雑費
他の費用科目にまとめにくい、少額の費用などを記録する科目。
P/L 左側仕訳例 準備中商業簿記
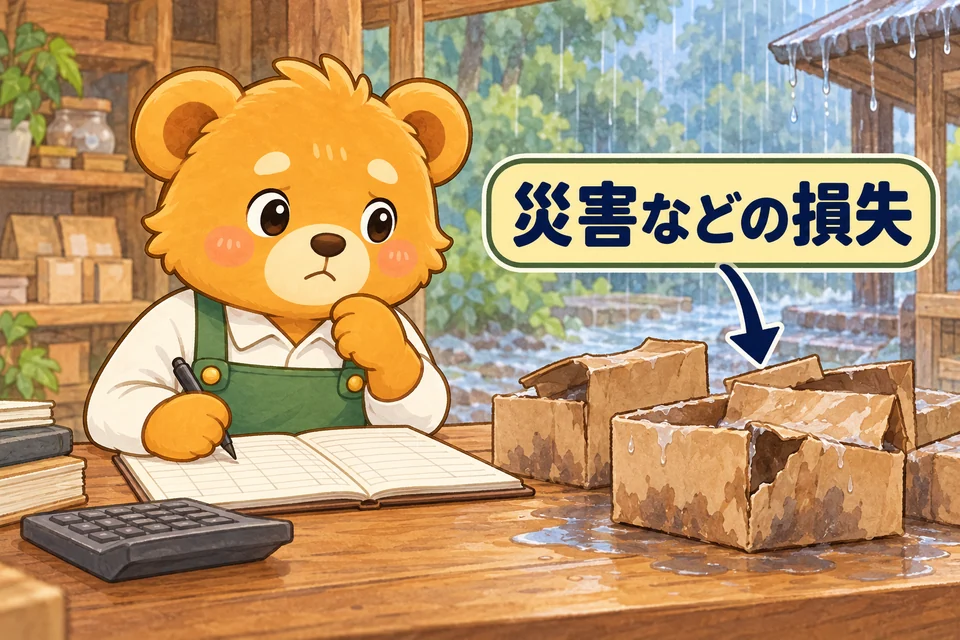
雑損
原因不明の現金不足など、他の科目にまとめにくい損失。
P/L 左側仕訳例 準備中商業簿記
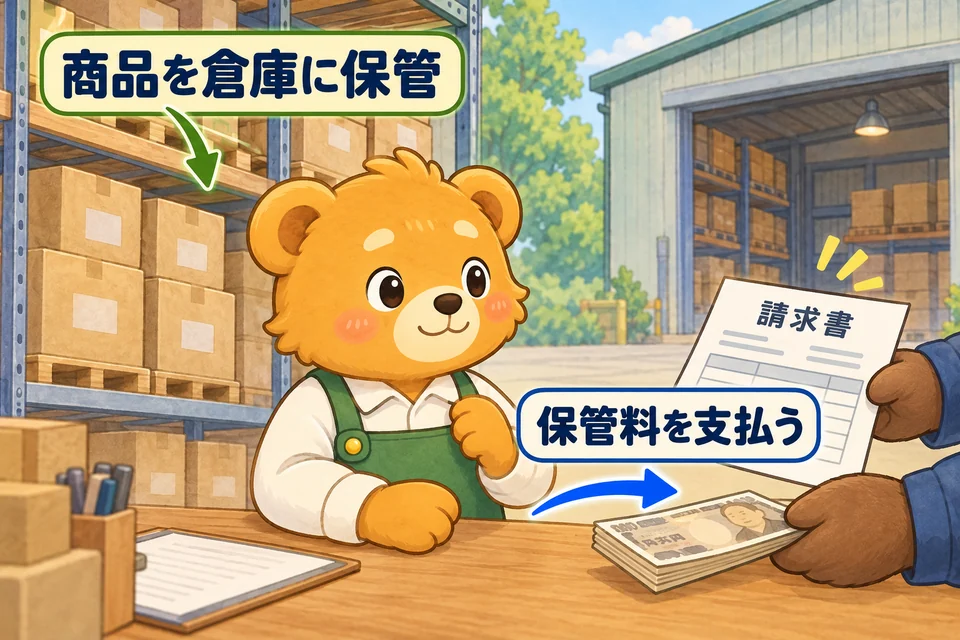
保管費
商品などを保管するために負担する費用。
P/L 左側仕訳例 準備中商業簿記
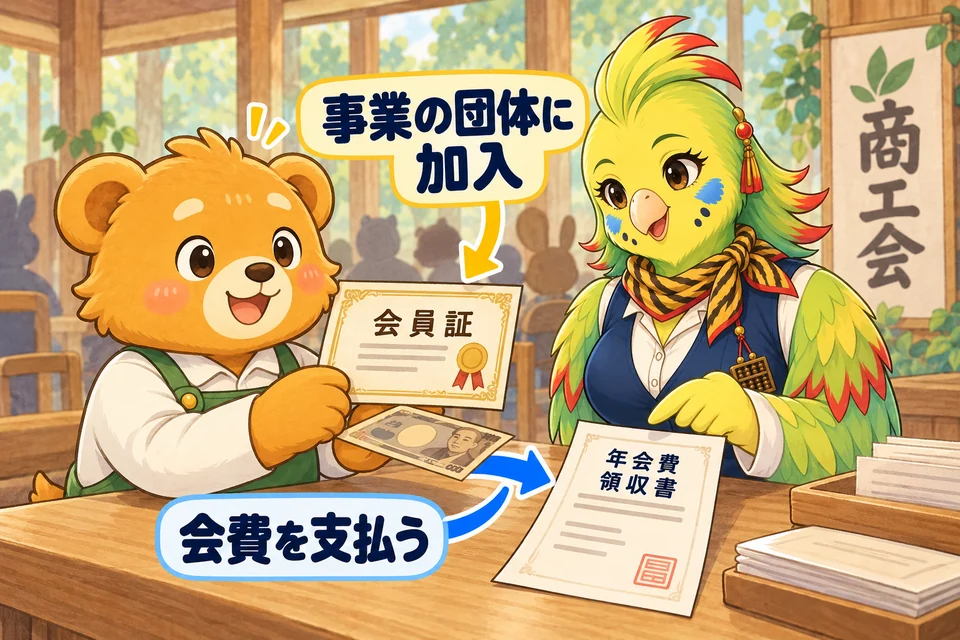
諸会費
業務に関係する団体などへ支払う会費。
P/L 左側仕訳例 準備中商業簿記
賞与
従業員への賞与のうち、当期の費用として処理する金額。
P/L 左側仕訳例 1件商業簿記
賞与引当金繰入
将来支給する賞与のうち、当期に負担する分を賞与引当金へ繰り入れる費用。
P/L 左側仕訳例 1件商業簿記
修繕引当金繰入
将来の修繕に備え、当期負担分を修繕引当金として計上する費用。
P/L 左側仕訳例 準備中商業簿記
商品保証引当金繰入
販売済み商品の保証修理に備え、商品保証引当金を設定するための費用。
P/L 左側仕訳例 1件商業簿記
火災損失
火災で失った資産などについて、当期の損失として確定した金額。
P/L 左側仕訳例 1件商業簿記
創立費
会社設立のために要した定款作成費用や設立登記の費用など。
P/L 左側仕訳例 1件商業簿記
開業費
会社成立後、営業を始めるまでの開業準備のために特別に支出した費用。
P/L 左側仕訳例 準備中商業簿記
支払リース料
オペレーティング・リースなどで、当期の費用として負担するリース料。
P/L 左側仕訳例 1件商業簿記
投資有価証券売却損
その他有価証券などの売却で生じた損失を記録する科目。
P/L 左側仕訳例 準備中商業簿記
手形売却損
受取手形の割引などで、手形の額面と受取額との差を損失として記録する科目。
P/L 左側仕訳例 1件商業簿記
電子記録債権売却損
電子記録債権の割引などで、債権額と受取額との差を損失として記録する科目。
P/L 左側仕訳例 準備中商業簿記
資産の控除4科目
貸倒引当金や減価償却累計額など、資産から差し引く科目。
増えたら貸方 / 減ったら借方
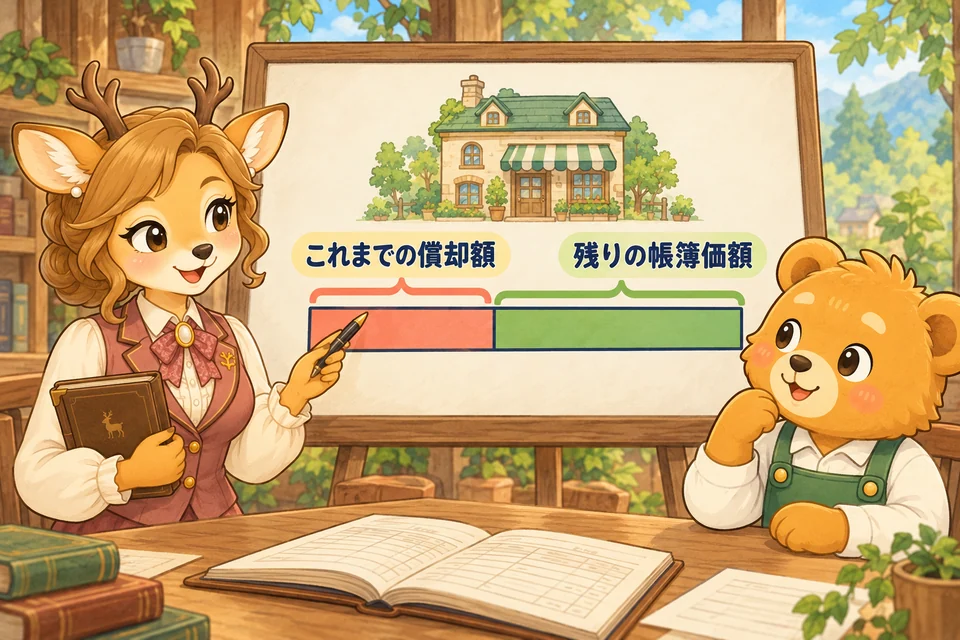
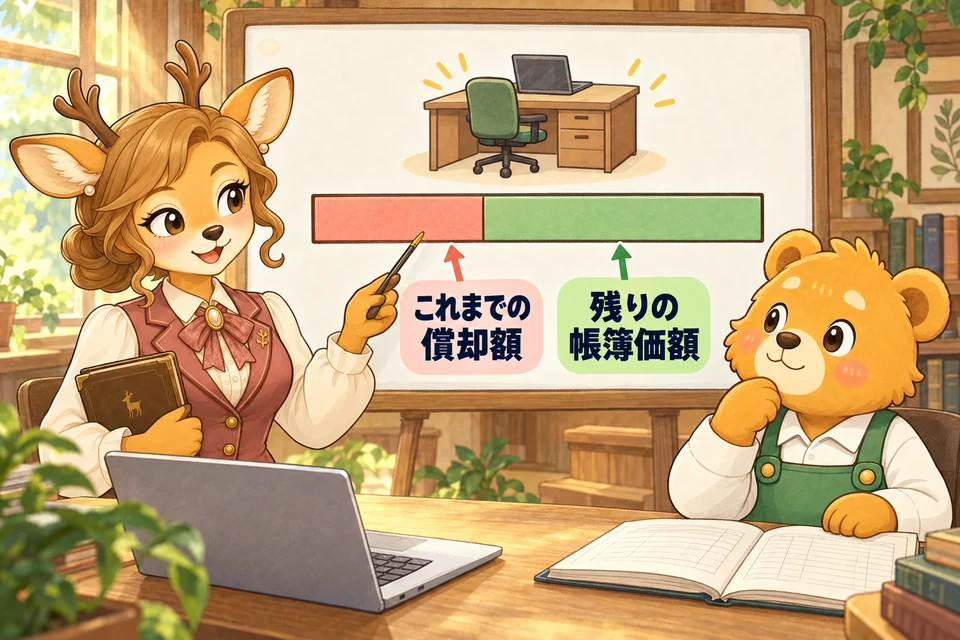
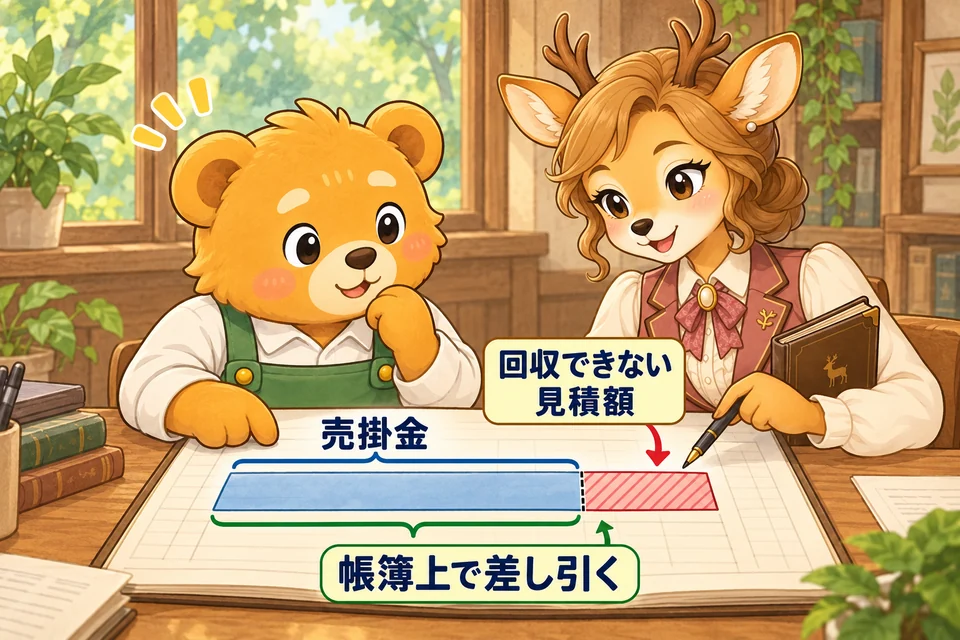
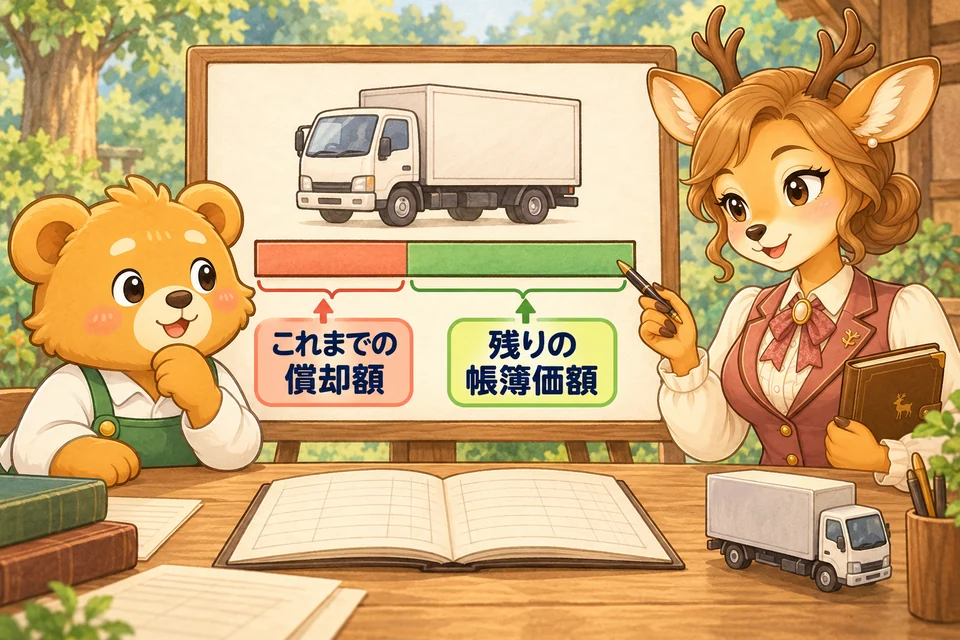
その他11科目
決算振替、一時処理、本支店の相互勘定、連結上の損益配分など。
取引に応じて判断
為替差損益
外貨建取引の換算や決済で生じる、為替相場の変化による損益。
整理用仕訳例 準備中商業簿記
法人税等調整額
税効果会計により、当期の税金費用を調整するための科目。
整理用仕訳例 3件商業簿記
未決算
火災などの損失について、保険金等が未確定の間に一時的に記録する科目。
整理用仕訳例 2件商業簿記
本店
支店側の帳簿で、本店との取引を記録する相互勘定。
整理用仕訳例 準備中商業簿記
支店
本店側の帳簿で、支店との取引を記録する相互勘定。
整理用仕訳例 準備中商業簿記
非支配株主に帰属する当期純利益
子会社の利益のうち、非支配株主に帰属する部分を連結上で振り替える科目。
整理用仕訳例 1件商業簿記
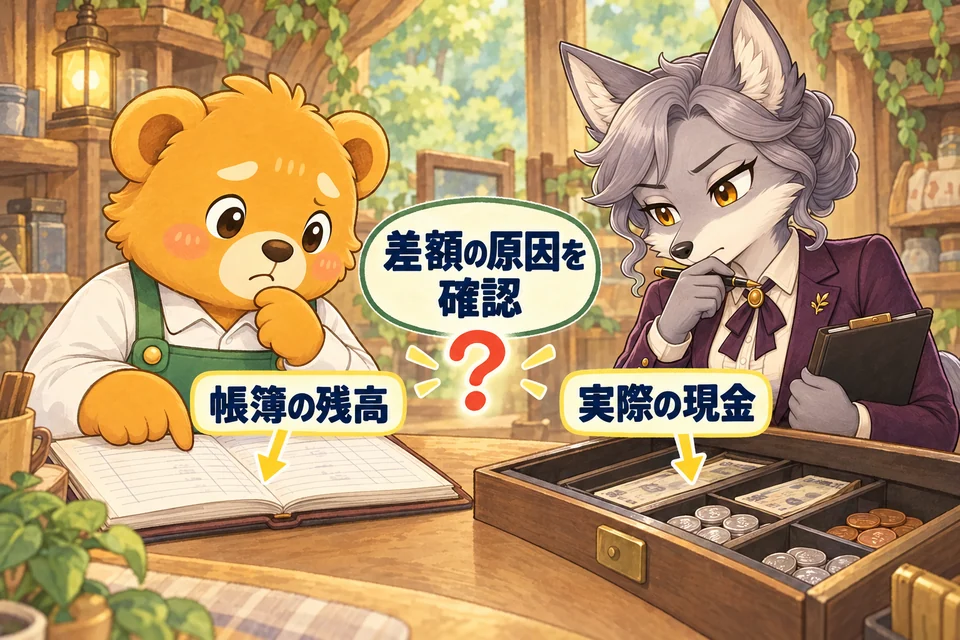
現金過不足
帳簿の現金残高と実際の現金が異なるとき、原因が分かるまで使う科目。
整理用仕訳例 準備中商業簿記
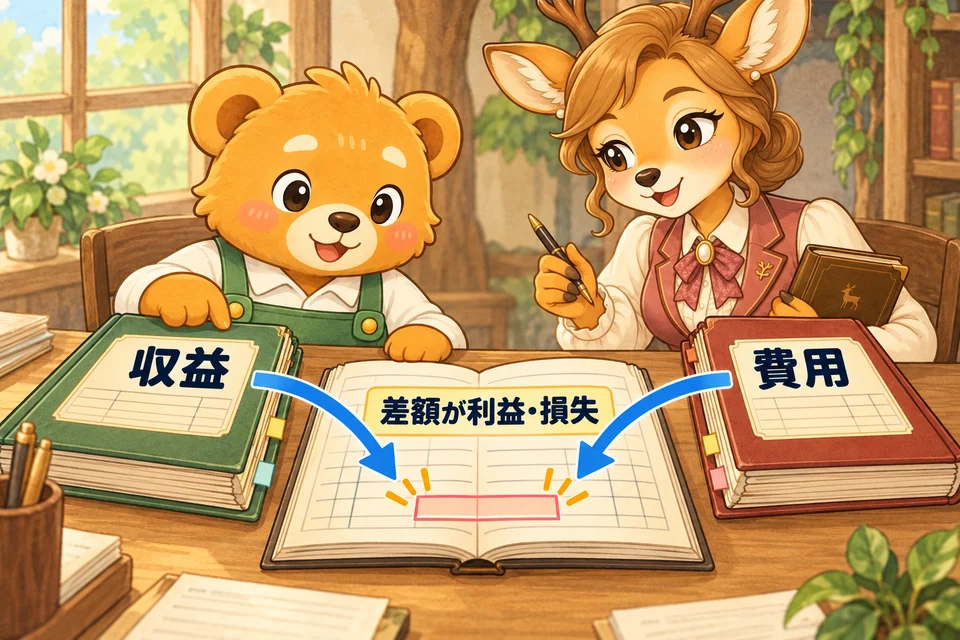
損益
決算で収益と費用を集め、当期の純利益・純損失を求めるための科目。
整理用仕訳例 準備中商業簿記
非支配株主に帰属する当期純損失
子会社の損失のうち、非支配株主に帰属する部分を連結上で振り替える科目。
整理用仕訳例 1件商業簿記
本社
工場側の帳簿で、本社との取引を記録する相互勘定。
整理用仕訳例 準備中工業簿記
工場
本社側の帳簿で、工場との取引を記録する相互勘定。
整理用仕訳例 準備中工業簿記
原価集計3科目
製造にかかった原価を集め、次の工程へ振り替える科目。
借方に集計 / 貸方から振替
原価差異5科目
予定・標準と実際の原価の差を記録する科目。
不利差異は借方 / 有利差異は貸方が基本
名称と掲載範囲について
商業簿記の名称は、日商の標準・許容勘定科目表をもとにしています。標準科目名と許容科目名は区別しています。検索に使える関連語が、そのまま解答に使えるとは限りません。問題で科目が指定されている場合は、その指示に従ってください。
工業簿記は、出題区分表とサンプル問題の形式を踏まえた学習用の名称です。商業簿記の公式科目表が、工業簿記の全科目名を定めているわけではありません。
この図鑑は主要科目をまとめたもので、試験範囲の全項目・全科目を網羅する一覧ではありません。科目表への掲載だけで出題範囲とは判断せず、受験年度の出題区分表も確認してください。意味・補足・仕訳例は簿記ラボによる学習用の説明です。
- 日本商工会議所:商業簿記標準・許容勘定科目表(2026年度適用)
- 日本商工会議所:商業簿記・会計学の出題区分表(2026年度適用)
- 日本商工会議所:出題区分表・適用年度
- 日本商工会議所:工業簿記・原価計算の出題区分表
- 日本商工会議所:2級サンプル問題
公式資料の確認日:2026年10月23日