【簿記2級】材料・仕掛品・製品の違いは?売上原価まで仕訳でたどろう
工業簿記の材料・仕掛品・製品は、まだ使っていない材料・製造途中のもの・完成した未販売品を区別する勘定科目です。いずれも資産として扱い、販売した製品の原価を売上原価へ移します。「お金を払ったか」より、「製造や販売がどこまで進んだか」を確認しましょう。
材料を買ったのに、すぐ費用にしないの?
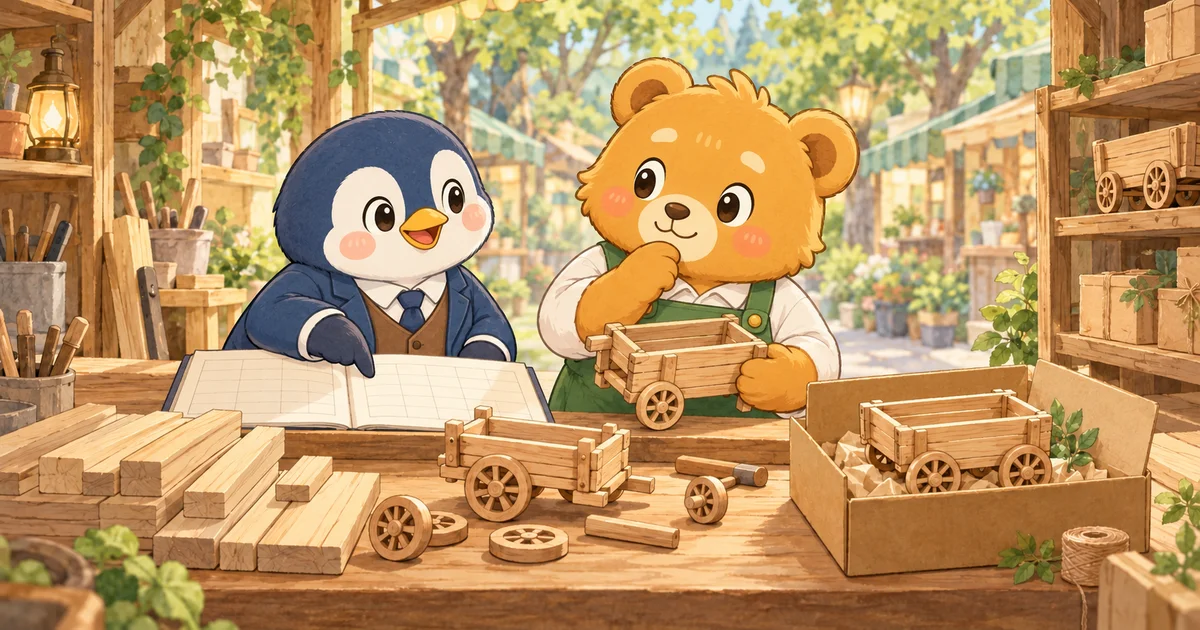
こぐま商会の小さな工房に、木製カート用の木材が届きました。作業台の隣には、まだ車輪を付けていないカートも並んでいます。
こぐまさん:「材料を買った分を、全部その月の売上原価にしていいのかな。」
ペンリー:「まず、買った木材がまだ棚にあるのか、もう使ったのか見てみよう。」
こぐまさん:「未使用の木材と、作りかけのカートは分けて考えるんだね。」
ペンリー:「そうだね。完成しても、まだ売れていないカートの原価は資産に残るんだ。」
購入した材料がすべて当月の売上につながるとは限りません。使う、完成する、売るという出来事に合わせて、原価を記録する科目を変えていきます。
【こぐまTips:材料・仕掛品・製品・売上原価の違い】
| 科目 | どんな状態? | 分類 | 次に移るきっかけ |
|---|---|---|---|
| 材料 | まだ製造に使っていない木材など | 資産 | 製造に使う |
| 仕掛品 | 作りかけの製品に集まった原価 | 資産 | 製品が完成する |
| 製品 | 完成して、まだ販売していない製品の原価 | 資産 | 製品を販売する |
| 売上原価 | 販売した製品に対応する原価 | 費用 | 当月の売上と対応させる |
こぐまさん:「仕掛品には、木材の代金だけが入るの?」
ペンリー:「木材だけじゃないんだ。直接作業の賃金や、製品に配分した製造間接費も入るよ。」
材料から仕掛品へ移すのは、直接材料として使った分です。間接材料は製造間接費へ集めてから製品に配分します。ここからの例では、使った木材はすべて直接材料とします。
例1:材料を購入し、製造に使ったとき
月初の材料・仕掛品・製品の残高はゼロとします。木材60,000円を掛けで購入し、そのうち40,000円分を製造に使いました。消費税は考えません。
こぐまさん:「届いた木材60,000円のうち、20,000円分は棚に残っているよ。」
ペンリー:「棚に残った分もあるんだね。『買ったとき』と『使ったとき』を分けて記録しよう。」
購入時の仕訳です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 材料 | 60,000 | 買掛金 | 60,000 |
製造に使ったときは、使用した直接材料40,000円分を仕掛品へ移します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕掛品 | 40,000 | 材料 | 40,000 |
こぐまさん:「買った60,000円を全部移すのではなく、使った40,000円だけなんだね。」
材料の残高は60,000円−40,000円=20,000円。仕掛品には40,000円が集まりました。この段階では、どちらも資産です。
例2:完成したときと、販売したとき
さらに、直接作業の賃金20,000円と、製品に配分する製造間接費10,000円が発生しました。賃金・製造間接費への記録は済んでいるものとし、次のように仕掛品へ集めます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕掛品 | 20,000 | 賃金 | 20,000 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕掛品 | 10,000 | 製造間接費 | 10,000 |
仕掛品に集まった原価は、40,000円+20,000円+10,000円=70,000円です。このうち50,000円分のカートが完成しました。
こぐまさん:「70,000円分が全部完成したわけではないから、作りかけの分も残るね。」
ペンリー:「そう、完成した50,000円だけを製品へ移せばいいね。」
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 製品 | 50,000 | 仕掛品 | 50,000 |
仕掛品には20,000円が残ります。その後、完成品のうち原価30,000円分を45,000円で掛け販売しました。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 45,000 | 売上 | 45,000 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売上原価 | 30,000 | 製品 | 30,000 |
こぐまさん:「売上は45,000円でも、製品から移す金額は30,000円なんだね。」
ペンリー:「うん、45,000円は売った値段で、30,000円は売ったカートを作るのにかかった原価なんだ。」
完成しただけでは売上原価になりません。販売した分の原価を製品から売上原価へ移し、まだ売れていない20,000円分は製品に残します。
残った金額を、置き場所と照らし合わせよう
ここまでの取引後の金額を確認します。これ以外の取引や原価差異はないものとします。
| 科目 | 計算 | 金額 |
|---|---|---|
| 材料 | 購入60,000−使用40,000 | 20,000円 |
| 仕掛品 | 製造原価70,000−完成50,000 | 20,000円 |
| 製品 | 完成50,000−販売した原価30,000 | 20,000円 |
| 売上原価 | 販売した製品の原価 | 30,000円 |
こぐまさん:「棚の木材、作りかけ、完成品の原価が、それぞれ20,000円ずつ残ったよ。」
原価の総額90,000円は、資産として残る60,000円と、売上原価30,000円に分かれています。数量が同じという意味ではなく、ここでは金額を照合しています。
仕訳クイズ:残った完成品を販売したら?
ペンリー:「じゃあ、残ったカートも全部売れたら、どう記録するかな?」
こぐまさん:「販売価格と原価を別々に確認するね。」
残った製品20,000円分を28,000円で掛け販売しました。売上と売上原価の仕訳を、それぞれ考えてみましょう。
解答と考え方
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 28,000 | 売上 | 28,000 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売上原価 | 20,000 | 製品 | 20,000 |
販売価格28,000円を製品から移すのではありません。製品に記録されていた原価20,000円を振り替えます。材料と仕掛品の残高は、この販売では変わりません。
工房の棚を見ながら、もう一度
こぐまさん:「科目を丸暗記するより、木材がカートになって売れるまでを追うと分かりやすいね。」
ペンリー:「迷ったときは、カートが今どんな状態か思い浮かべてみよう。科目を選びやすくなるよ。」
こぐまさん:「次は自分で仕訳と残高をつないでみるよ。」
- 材料・仕掛品・製品は、製造の進み具合で使い分ける資産。
- 完成した原価を仕掛品から製品へ、販売した原価を製品から売上原価へ移す。
- 売上の販売価格と、売上原価へ移す原価は分けて考える。
仕訳を自分で確かめるときは、原価の流れ・工業簿記の仕訳の解説と確認問題へ。科目ごとの意味は2級の勘定科目図鑑で確認できます。
出題範囲の確認には、日本商工会議所の工業簿記・原価計算の出題区分表を参照しました。例題と会話は簿記ラボ独自のものです。
こぐま商会のまじめでやさしい店主。経理はまだ勉強中。
Related Articles
関連記事
【2027年度】簿記2級の出題範囲はどう変わる?新リース会計と教材の選び方
2027年4月からの日商簿記2級の変更点を公式確定版で確認。新リース会計の仕訳、手形関連の削除、ファクタリングの整理、工業簿記・配点への影響と受験時期別の教材選びを解説します。
【簿記2級】連結会計で売掛金・買掛金を消すのはなぜ?相殺消去の考え方
親会社と子会社の売掛金・買掛金を連結で相殺消去する理由を、グループ全体の視点から解説。一部を支払った場合の残高、仕訳の借方・貸方、個別帳簿を消さない点を具体例とクイズで確かめます。
【簿記2級】売買目的有価証券とその他有価証券の違いは?期末評価の仕訳で確認
売買目的有価証券とその他有価証券は、保有目的と評価差額の行き先で区別します。同じ値上がりでも仕訳が変わる理由を、比較表、税効果30%の例題、値下がりの確認クイズでやさしく解説します。